Emitenhub.com -PT Merdeka Battery Materials Tbk (MBMA) diproyeksikan mencetak kinerja lebih moncer, ditopang kontribusi yang membesar dari dua proyek high pressure acid leaching (HPAL) anak usahanya. Di balik proyeksi cerah itu, asumsi harga nikel yang lebih rendah dan beban biaya yang lebih tinggi masih mengaburkan prospek 2027 dan 2028.
Fondasi optimisme itu terbaca di kinerja paruh pertama. Laba bersih yang dapat diatribusikan kepada pemilik entitas induk (NPATMI) melonjak sekitar 830 persen secara tahunan menjadi US$54 juta, dari US$6 juta pada periode sama tahun lalu. Pendapatan sepanjang semester I/2026 tumbuh 67 persen ke US$1,05 miliar, sementara EBITDA meroket 306 persen ke US$311 juta.
Pertumbuhan ini terutama ditopang naiknya kontribusi bijih nikel, Nickel Pig Iron (NPI), dan high-grade nickel matte (HGNM). Pendorongnya adalah kenaikan volume penjualan dan penerapan formula baru Harga Patokan Mineral (HPM) untuk bijih nikel. Penjualan asam dari operasi Acid, Iron, Metal (AIM) milik PT Merdeka Tsingshan Indonesia (MTI) turut menambah sumber pendapatan.
Presiden Direktur MBMA Teddy Oetomo menyebut capaian ini mencerminkan penguatan eksekusi di seluruh operasi nikel terintegrasi perseroan, dengan kenaikan volume penambangan dan perbaikan kinerja pengolahan sebagai motor utama laba.
"Kami akan menjaga momentum ini melalui disiplin operasional, peningkatan efisiensi secara berkelanjutan, serta eksekusi proyek-proyek pertumbuhan untuk semakin memperkuat posisi MBMA dalam rantai nilai nikel dan material baterai," ujar Teddy dalam keterangan resmi, Sabtu (26/9/2026).
Produksi bijih nikel melonjak 121 persen
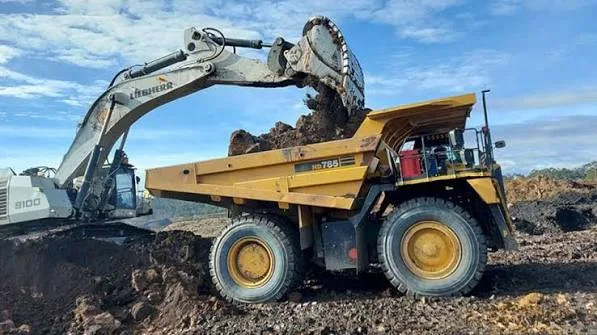
Angka produksi menegaskan lompatan itu. Bijih nikel MBMA mencapai 15,2 juta wet metric tonnes (wmt) pada semester I/2026, naik 121 persen dari 6,9 juta wmt setahun sebelumnya. Penjualannya tumbuh 60 persen menjadi 12,4 juta wmt, terdiri dari 8,2 juta wmt limonit dan 4,2 juta wmt saprolit. Kenaikan ini ditopang utilisasi peralatan yang lebih tinggi, efisiensi pengangkutan, serta produktivitas tambang utama.
Lini pengolahan ikut menguat. Produksi dan penjualan NPI naik 20 persen secara tahunan setelah rampungnya pemeliharaan pada 2025 yang menstabilkan operasi tungku. Produksi HGNM bahkan lebih dari dua kali lipat, mengerek pertumbuhan penjualannya.
Material baterai masih tahap ramp-up
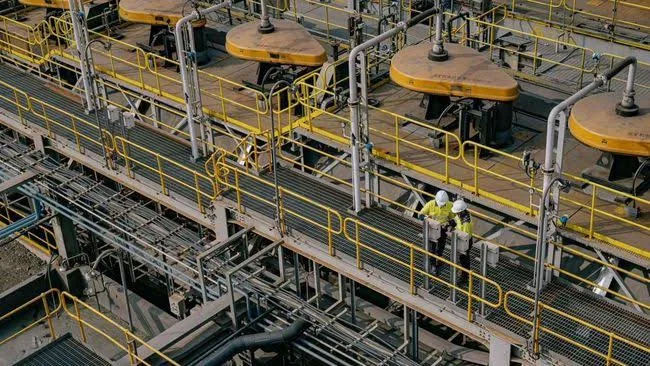
Di segmen material baterai, PT ESG New Energy Material meneruskan peningkatan produksi (ramp-up) Mixed Hydroxide Precipitate (MHP) setelah pemeliharaan dan transisi ke area penyimpanan tailing baru. PT Sulawesi Nickel Cobalt (SLNC) masih di tahap commissioning, mencakup energization, pengangkutan bijih, dan uji coba awal pengumpanan. Produksi SLNC diperkirakan dimulai pada semester II/2026 dan ditingkatkan bertahap menuju operasi penuh pada akhir tahun.
Analis terbelah soal target harga
Kalangan analis cenderung optimistis terhadap kontribusi ESG dan SLNC pada paruh kedua tahun ini, meski menyimpan catatan berbeda soal arah laba jangka menengah.
Analis Indo Premier Sekuritas Ryan Winipta memperkirakan tambahan volume bijih limonit mulai kuartal IV/2026, menyusul persetujuan kuota RKAB terbaru dan dimulainya operasional HPAL SLNC.
"Pada saat yang sama, kami memperkirakan revisi HPM bijih limonit baru-baru ini akan menurunkan pembayaran royalti dan pajak penghasilan badan (CIT) MBMA, yang berdampak positif terhadap laba bersih semester kedua 2026," kata Ryan, dikutip Minggu (4/10/2026).
Indo Premier mempertahankan rekomendasi beli dengan target harga Rp745 per saham, seiring kinerja semester I/2026 yang dinilai sejalan dengan perkiraan mereka.
Nada lebih hati-hati datang dari BRI Danareksa Sekuritas. Analisnya, Andhika Audrey dan Taufan Fadhillah, memangkas target harga MBMA ke Rp710 dari sebelumnya Rp880, meski tetap merekomendasikan beli. Asumsi harga nikel yang lebih rendah dan biaya yang lebih tinggi dinilai membebani proyeksi laba 2027 dan 2028.
Integrasi HPAL jadi tumpuan
Ke depan, kinerja keuangan MBMA diperkirakan kian ditopang integrasi ekosistem nikel dan peningkatan kapasitas (ramp-up) fasilitas HPAL. Ekonomi saprolit dinilai tetap menarik, dengan margin kas berpotensi mencapai 43 sampai 45 persen dari harga jual rata-rata (ASP) saprolit hingga semester II/2026. Infrastruktur yang telah diperluas kini menyediakan kapasitas terpasang hingga 60 juta wmtpa, terdiri dari 15 juta wmtpa saprolit dan 45 juta wmtpa limonit.
Pemangkasan target harga BRI Danareksa mencerminkan revisi turun proyeksi EBITDA 2027 dan 2028 masing-masing 38,9 persen dan 45,9 persen. Proyeksi laba bersih 2026, 2027, dan 2028 juga dipangkas masing-masing 34,2 persen, 63,9 persen, dan 68,6 persen, terutama akibat asumsi ASP hilir yang lebih rendah dan biaya yang lebih tinggi.
Dua pandangan ini menyisakan pesan yang sama di balik rekomendasi beli yang kompak: kinerja semester I memang kuat, tapi arah laba 2027 dan 2028 bergantung pada dua variabel yang belum pasti, yakni ke mana harga nikel bergerak dan seberapa jauh beban biaya bisa ditekan seiring HPAL naik kapasitas.