Emitenhub.com - Banyak orang ingin berinvestasi tapi terhalang dua hal yang sama: tidak punya waktu memantau pasar setiap hari, dan tidak punya keahlian memilih saham atau obligasi sendiri. Reksadana lahir untuk menjawab kedua hambatan itu. Lewat reksadana, seorang pemula bisa mulai berinvestasi dengan modal kecil sambil menyerahkan keputusan teknis kepada pengelola profesional.
Reksadana menjadi pintu masuk paling umum ke dunia investasi di Indonesia, dan jumlah investornya tumbuh pesat sejak platform digital mempermudah pembeliannya. Artikel ini menjelaskan apa itu reksadana dan cara kerjanya, peran manajer investasi dan bank kustodian, empat jenis reksadana beserta profil investor yang cocok untuk masing-masing, cara membaca nilai aktiva bersih, biaya dan risiko yang menyertai, serta langkah memulai dan memilih reksadana yang tepat.
Apa Itu Reksadana dan Cara Kerjanya
Reksadana adalah wadah yang menghimpun dana dari banyak investor, lalu dikelola oleh manajer investasi untuk diinvestasikan ke berbagai efek seperti saham, obligasi, dan instrumen pasar uang. Setiap investor memiliki sebagian kecil dari keseluruhan portofolio, sesuai besarnya dana yang disetor.
Cara paling mudah memahaminya adalah lewat gambaran patungan. Sekelompok orang mengumpulkan uang dalam satu wadah besar, lalu menunjuk seorang ahli untuk mengelola uang itu. Ahli tersebut membeli berbagai aset, dan keuntungan maupun kerugian dibagi ke setiap peserta sesuai porsinya. Patungan ini membuat investor kecil bisa ikut memiliki portofolio yang terdiversifikasi, sesuatu yang sulit dicapai jika berinvestasi sendiri dengan modal terbatas.
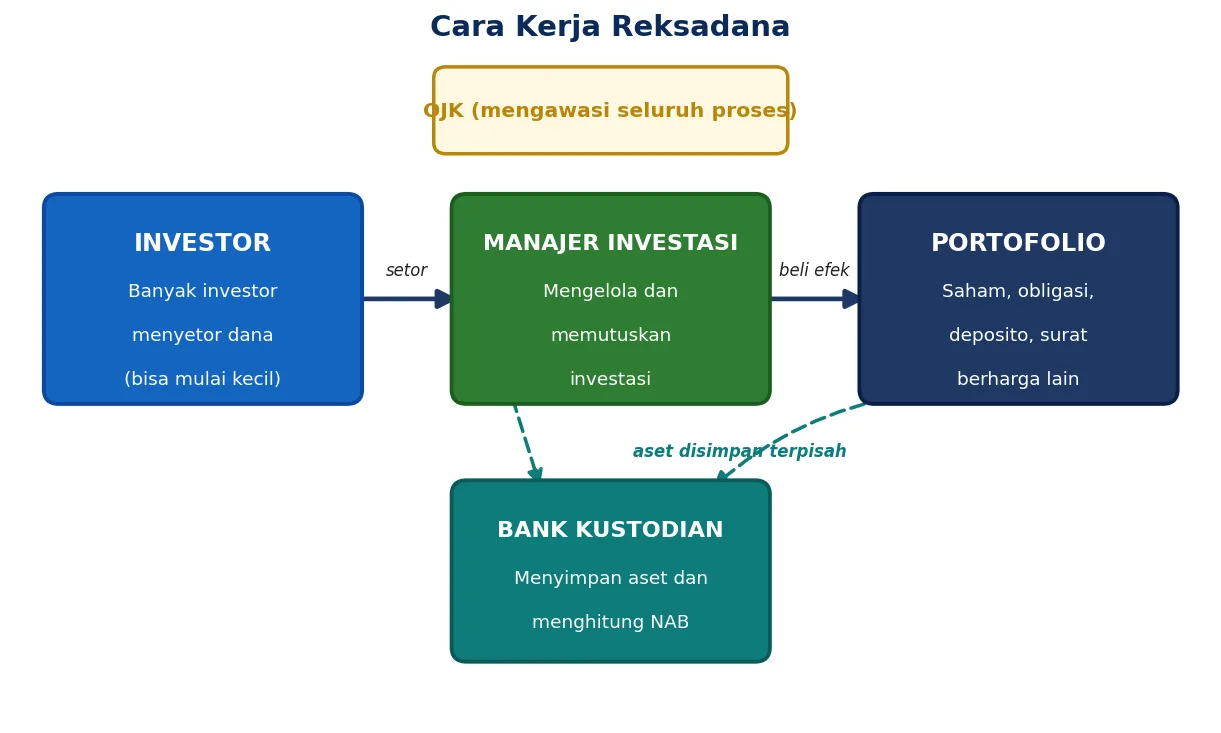
Keunggulan utama reksadana ada tiga. Pertama, pengelolaan oleh profesional, sehingga investor tidak perlu menganalisis pasar sendiri. Kedua, diversifikasi otomatis, karena dana tersebar ke banyak efek sehingga risiko tidak menumpuk pada satu aset. Ketiga, modal awal yang kecil, dengan banyak reksadana yang bisa dibeli mulai dari puluhan ribu rupiah. Ketiganya membuat reksadana ramah bagi pemula yang baru belajar berinvestasi.
Bandingkan dengan berinvestasi sendiri di saham. Seorang investor yang ingin membangun portofolio terdiversifikasi sendiri harus menganalisis puluhan emiten, memantau pergerakannya, dan menyediakan modal besar untuk membeli banyak saham sekaligus. Reksadana memindahkan beban itu ke manajer investasi, dengan imbalan berupa biaya pengelolaan. Pertukaran ini masuk akal bagi mereka yang menghargai kemudahan dan tidak punya waktu, meski investor yang ingin kendali penuh dan paham analisis sering memilih mengelola sendiri.
Peran Manajer Investasi dan Bank Kustodian
Dua pihak menjalankan reksadana, dan keduanya terpisah dengan sengaja untuk melindungi investor. Pemisahan ini sering luput dari perhatian pemula, padahal inilah yang membuat dana investor relatif aman dari penyalahgunaan.
Manajer investasi adalah pihak yang mengelola dana dan mengambil keputusan investasi. Tim di manajer investasi menganalisis pasar, memilih efek yang dibeli, dan mengatur komposisi portofolio sesuai tujuan reksadana. Manajer investasi wajib mengantongi izin dari Otoritas Jasa Keuangan dan bekerja di bawah pengawasannya.
Bank kustodian adalah pihak yang menyimpan dan mengadministrasikan aset reksadana. Hal penting di sini adalah dana investor disimpan terpisah di bank kustodian, di luar kendali langsung manajer investasi. Bank kustodian juga menghitung nilai aktiva bersih setiap hari dan mencatat kepemilikan setiap investor.
Pemisahan peran ini menjadi perlindungan utama. Manajer investasi memutuskan ke mana dana diinvestasikan, tapi tidak memegang uangnya secara langsung. Jika sebuah manajer investasi bermasalah atau bangkrut, aset reksadana tetap aman di bank kustodian karena tercatat atas nama para investor, bukan atas nama manajer investasi. Pengawasan Otoritas Jasa Keuangan di atas keduanya menambah lapisan pengamanan.
Jenis Reksadana: Pasar Uang, Pendapatan Tetap, Campuran, Saham
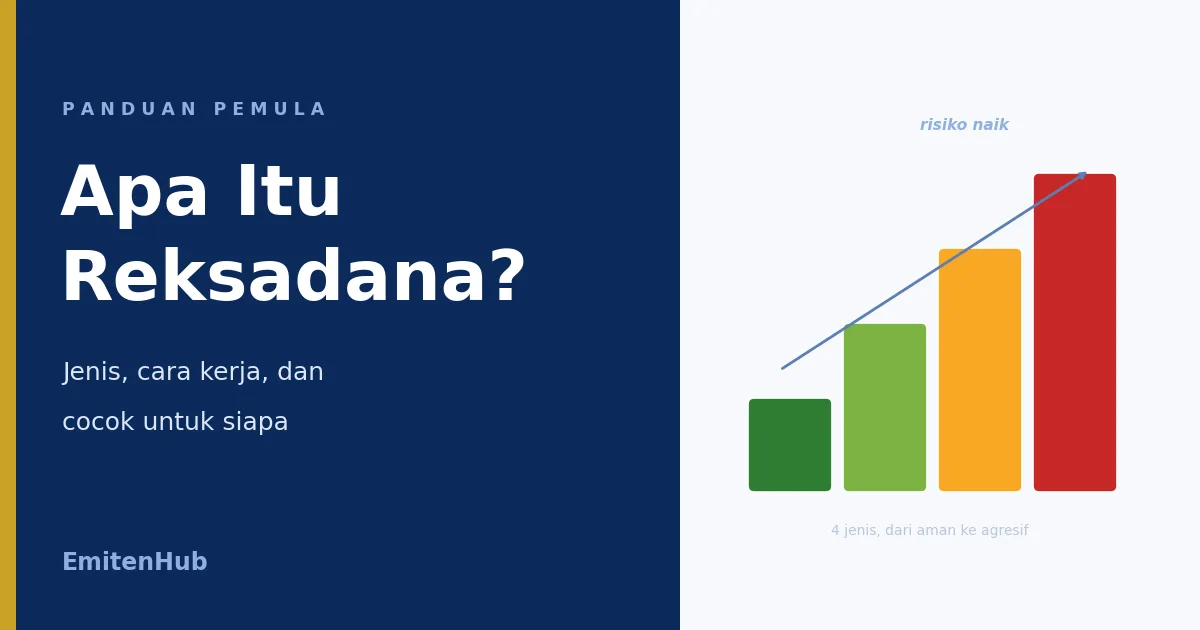
Reksadana terbagi menjadi empat jenis utama berdasarkan isi portofolionya. Perbedaan isi ini menentukan tingkat risiko, potensi imbal hasil, dan jangka waktu yang cocok. Semakin besar porsi saham dalam portofolio, semakin tinggi potensi imbal hasil sekaligus risikonya.
Reksadana pasar uang menempatkan dana pada deposito dan surat utang berjangka pendek di bawah satu tahun. Jenis ini memiliki risiko paling rendah dan nilainya cenderung stabil, dengan imbal hasil kecil tapi konsisten. Cocok untuk dana darurat dan tujuan keuangan dalam waktu dekat.
Reksadana pendapatan tetap menempatkan mayoritas dana pada obligasi atau surat utang. Imbal hasilnya lebih tinggi dari pasar uang, dengan risiko rendah hingga menengah. Cocok untuk tujuan satu sampai tiga tahun.
Reksadana campuran menggabungkan saham, obligasi, dan pasar uang dalam satu portofolio. Komposisinya memberi keseimbangan antara pertumbuhan dan stabilitas, dengan risiko menengah. Cocok untuk tujuan tiga sampai lima tahun.
Reksadana saham menempatkan minimal delapan puluh persen dana pada saham. Jenis ini memiliki potensi imbal hasil terbesar sekaligus risiko tertinggi, karena nilainya naik turun mengikuti pasar saham. Cocok untuk tujuan jangka panjang di atas lima tahun, saat ada cukup waktu untuk memulihkan penurunan sementara.
Tabel berikut merangkum keempat jenis beserta profil investor yang cocok untuk masing-masing:
Jenis | Isi Portofolio Utama | Risiko & Imbal Hasil | Cocok untuk |
Pasar Uang | Deposito dan surat utang jatuh tempo di bawah 1 tahun | Paling rendah, imbal hasil kecil tapi stabil | Dana darurat, tujuan di bawah 1 tahun |
Pendapatan Tetap | Mayoritas obligasi (surat utang) | Rendah hingga menengah | Tujuan 1 sampai 3 tahun |
Campuran | Gabungan saham, obligasi, dan pasar uang | Menengah | Tujuan 3 sampai 5 tahun |
Saham | Mayoritas saham (minimal 80 persen) | Paling tinggi, potensi imbal hasil terbesar | Tujuan di atas 5 tahun |
Memilih jenis yang tepat dimulai dari dua pertanyaan: kapan dana akan dipakai, dan seberapa besar penurunan nilai yang sanggup ditanggung. Tujuan yang dekat menuntut jenis berisiko rendah, dan tujuan yang jauh membuka ruang untuk jenis berisiko lebih tinggi dengan potensi imbal hasil lebih besar.
Selain empat jenis utama, tersedia pula varian reksadana syariah yang hanya menempatkan dana pada efek yang memenuhi prinsip syariah dan diawasi dewan pengawas syariah. Varian ini ada untuk setiap jenis, dari pasar uang syariah hingga saham syariah, sehingga investor yang ingin portofolio sesuai prinsip syariah tetap punya pilihan di seluruh tingkat risiko.
Cara Membaca Nilai Aktiva Bersih per Unit
Harga sebuah reksadana dinyatakan dalam Nilai Aktiva Bersih per Unit Penyertaan, sering disingkat NAB per UP atau NAB/UP. Angka ini mencerminkan nilai satu unit reksadana pada hari tertentu, dihitung dari total nilai seluruh aset dikurangi biaya, lalu dibagi jumlah unit yang beredar.
Saat membeli reksadana, dana dikonversi menjadi unit sesuai NAB/UP hari itu. Sebagai contoh, investor menyetor Rp1.000.000 pada reksadana dengan NAB/UP Rp2.000. Investor itu memperoleh 500 unit. Jika beberapa waktu kemudian NAB/UP naik menjadi Rp2.200, nilai investasinya menjadi 500 unit dikali Rp2.200, yaitu Rp1.100.000. Kenaikan NAB/UP mencerminkan pertumbuhan nilai investasi.
NAB/UP berbeda dari harga saham. Harga saham bergerak sepanjang jam perdagangan mengikuti permintaan dan penawaran, sedangkan NAB/UP dihitung sekali sehari oleh bank kustodian setelah pasar tutup. Membandingkan NAB/UP antar reksadana yang berbeda juga kurang bermakna, karena angka awal setiap reksadana ditentukan saat peluncuran. Yang lebih penting adalah persentase pertumbuhan NAB/UP dari waktu ke waktu, bukan angka mutlaknya.
Biaya dan Risiko Reksadana
Pengelolaan profesional tidak gratis, dan reksadana membebankan beberapa jenis biaya yang perlu dipahami sebelum membeli.
● Biaya pembelian (subscription fee), dipungut saat membeli, meski banyak platform kini menghapusnya.
● Biaya penjualan (redemption fee), dipungut saat menjual kembali unit, kadang berkurang jika ditahan lebih lama.
● Biaya pengelolaan (management fee), dipotong rutin dari aset reksadana sebagai imbalan bagi manajer investasi dan bank kustodian. Biaya ini sudah tercermin dalam NAB/UP, sehingga tidak terlihat sebagai potongan terpisah.
● Biaya pengalihan (switching fee), dipungut saat memindahkan dana dari satu reksadana ke reksadana lain dalam pengelola yang sama.
Biaya pengelolaan terdengar kecil dalam persentase tahunan, tapi dampaknya menumpuk pada jangka panjang. Dua reksadana saham dengan kinerja kotor serupa bisa memberi hasil bersih berbeda jika biaya pengelolaannya terpaut cukup jauh, karena selisih itu dipotong setiap tahun selama dana ditahan. Pada investasi puluhan tahun, selisih biaya satu persen per tahun bisa mengikis sebagian berarti dari hasil akhir. Membandingkan biaya pengelolaan antar reksadana sejenis karena itu layak dilakukan sebelum memilih.
Di sisi risiko, reksadana bukan instrumen tanpa risiko. Nilai investasi bisa turun, terutama pada reksadana saham dan campuran saat pasar melemah. Risiko lain mencakup risiko likuiditas, saat pencairan dana tertunda, dan risiko wanprestasi, saat penerbit surat utang gagal membayar. Hal penting yang sering disalahpahami: reksadana tidak dijamin oleh Lembaga Penjamin Simpanan seperti tabungan di bank. Memahami bahwa nilai bisa naik dan turun adalah syarat sebelum masuk.
Cara Memulai dan Memilih Reksadana
Memulai reksadana kini mudah lewat platform digital resmi, dan beberapa langkah membantu memastikan pilihan yang tepat.
Tentukan tujuan dan jangka waktu. Pertanyaan pertama adalah untuk apa dana ini dan kapan akan dipakai. Dana darurat yang bisa diambil sewaktu-waktu mengarah ke pasar uang, sedangkan dana pensiun puluhan tahun lagi membuka ruang untuk reksadana saham.
Kenali profil risiko. Seberapa nyaman menghadapi penurunan nilai sementara menentukan jenis yang cocok. Investor yang panik melihat nilai turun sepuluh persen sebaiknya menghindari reksadana saham, berapa pun potensi imbal hasilnya.
Pilih manajer investasi yang kredibel. Periksa rekam jejak, konsistensi kinerja selama beberapa tahun, dan total dana kelolaan. Kinerja masa lalu tidak menjamin masa depan, tapi konsistensi jangka panjang memberi gambaran kualitas pengelolaan.
Beli lewat platform resmi dan mulai kecil. Pastikan membeli lewat agen penjual reksadana yang terdaftar di Otoritas Jasa Keuangan. Mulai dengan nominal kecil untuk belajar, lalu tambah secara bertahap seiring pemahaman yang tumbuh.
Berinvestasi rutin, bukan menebak waktu. Alih-alih menunggu saat pasar paling murah, banyak investor reksadana membeli dalam jumlah tetap secara berkala, misalnya setiap bulan. Cara ini meratakan harga beli sepanjang waktu dan menghapus beban menebak kapan harus masuk. Bagi pemula, kebiasaan menyetor rutin lebih menentukan hasil akhir daripada upaya mencari waktu masuk yang sempurna.
Evaluasi berkala tanpa panik. Memeriksa kinerja reksadana setiap tiga sampai enam bulan sudah memadai. Menatap NAB/UP setiap hari sering memicu keputusan emosional saat nilai turun sementara. Penurunan jangka pendek adalah bagian wajar dari reksadana saham dan campuran, dan menjual saat panik sering mengunci kerugian yang sebenarnya bisa pulih seiring waktu.
Reksadana adalah titik awal yang baik, dan banyak investor memulai dari sini sebelum melangkah ke instrumen lain. Setelah memahami cara kerjanya, langkah berikutnya sering membandingkan reksadana dengan membeli saham secara langsung, atau mengenal produk serupa seperti ETF yang menggabungkan sifat reksadana dan saham. Pelajari perbedaan reksadana dan saham serta cara kerja ETF untuk menentukan produk mana yang paling sesuai dengan tujuan dan gaya Anda.