Emitenhub.com - Membeli saham melalui aplikasi sekuritas tampak sederhana: pilih kode saham, tentukan harga dan jumlah lot, lalu tekan tombol beli. Namun, pesanan yang dikirim belum tentu langsung menjadi transaksi. Ada proses pencocokan harga, aturan antrean, dan penyelesaian dana serta saham yang berjalan setelah pembeli dan penjual bertemu.
Memahami mekanisme perdagangan saham BEI membantu investor membedakan pesanan yang masih mengantre dengan transaksi yang sudah terjadi. Pengetahuan ini juga penting saat melihat istilah Pasar Reguler, Pasar Tunai, atau Pasar Negosiasi. Ketiganya berada di Bursa Efek Indonesia (BEI), tetapi tidak memiliki fungsi dan jadwal penyelesaian yang sama.
Tiga Jenis Pasar Saham di BEI dan Perbedaannya
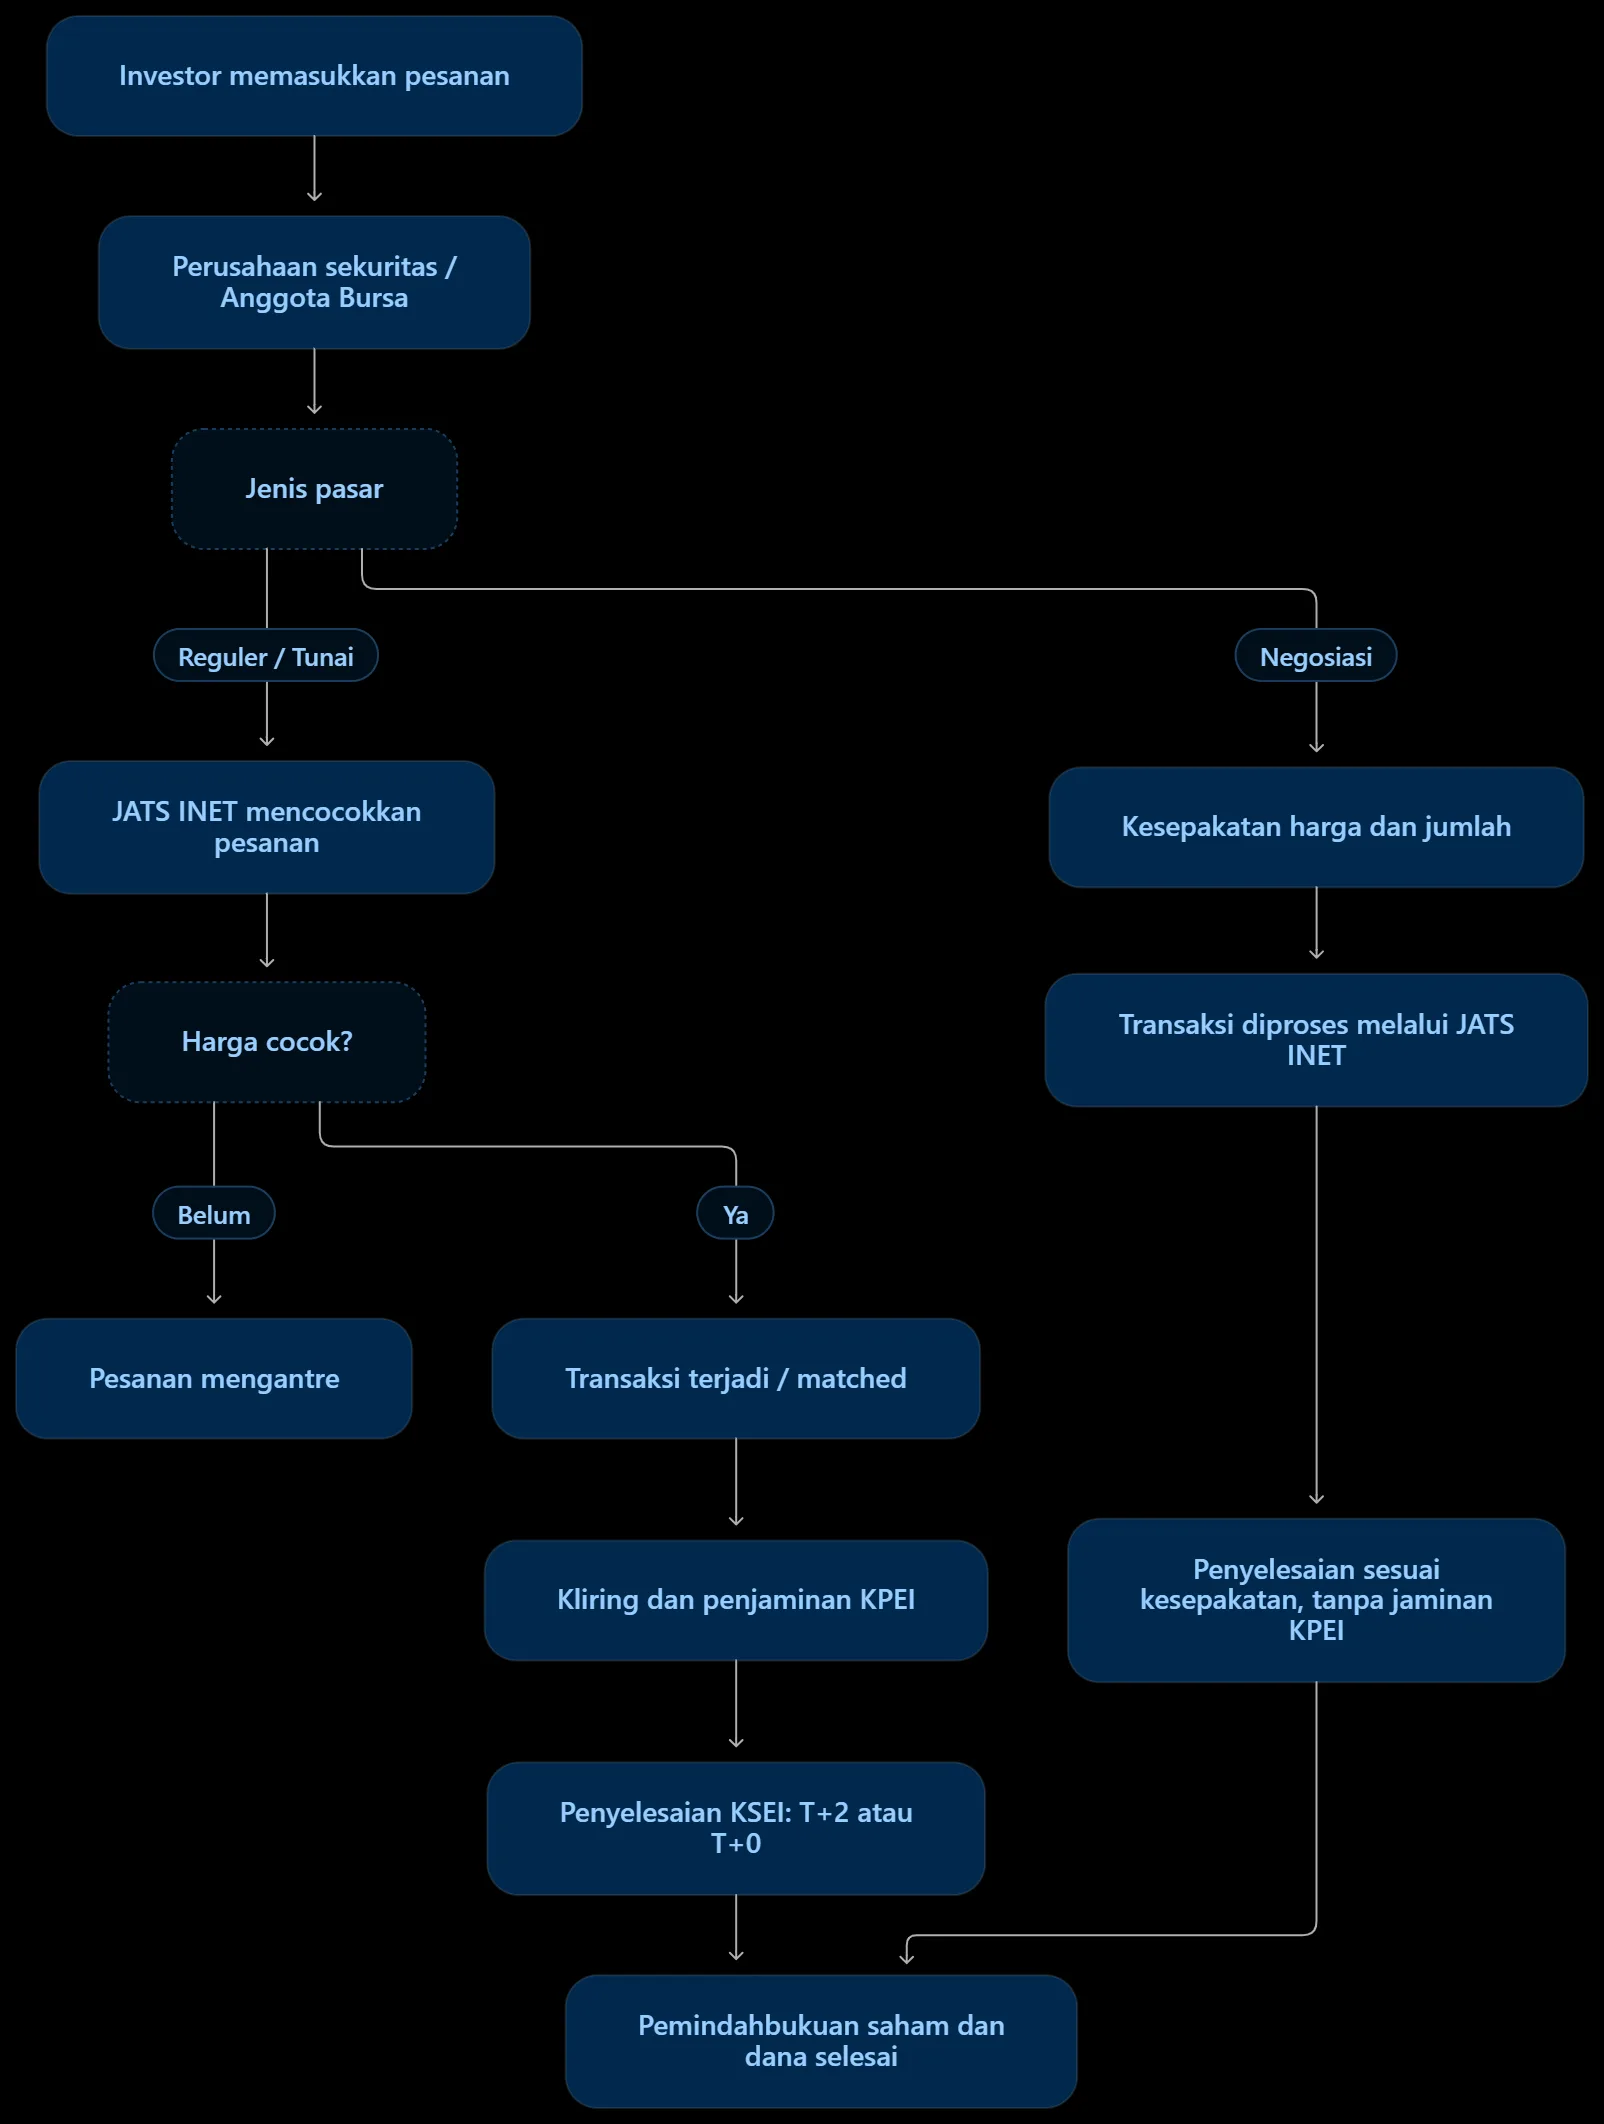
Pasar Reguler merupakan tempat perdagangan saham yang paling umum digunakan investor ritel. Pesanan beli dan jual dipertemukan melalui sistem perdagangan bursa menurut prioritas harga dan waktu. Transaksi biasanya dilakukan dalam satuan lot, dengan satu lot berisi 100 saham. Jika harga saham Rp1.000, pembelian satu lot bernilai Rp100.000 sebelum biaya transaksi.
Di Pasar Reguler, transaksi yang terjadi pada hari bursa T diselesaikan pada T+2, yakni dua hari bursa setelah transaksi. Karena itu, waktu pesanan dinyatakan berhasil dan waktu penyelesaian kepemilikan saham merupakan dua tahap berbeda. Investor dapat melihat transaksi tercatat di aplikasi lebih dahulu, sementara perpindahan efek diselesaikan mengikuti jadwal bursa.
Pasar Tunai memiliki mekanisme pencocokan pesanan yang serupa, tetapi penyelesaiannya dilakukan pada hari bursa yang sama atau T+0. Pasar ini bukan sekadar pilihan agar pembelian saham biasa menjadi lebih cepat. Penggunaannya berkaitan dengan kebutuhan penyelesaian pada hari transaksi dan mengikuti ketentuan serta layanan Anggota Bursa. Perdagangan di Pasar Tunai juga menggunakan satuan 100 saham atau kelipatannya.
Pasar Negosiasi berbeda. Harga dan jumlah saham ditentukan melalui tawar-menawar antara pihak yang bertransaksi, biasanya melalui perusahaan sekuritas. Setelah tercapai kesepakatan, transaksi diproses melalui sistem bursa. Jumlah saham tidak harus mengikuti kelipatan satu lot, sehingga segmen ini dapat digunakan untuk transaksi dalam jumlah yang disepakati, termasuk jumlah saham yang tidak genap 100 lembar.
Penyelesaian Pasar Negosiasi mengikuti kesepakatan pihak penjual dan pembeli melalui Anggota Bursa. Berbeda dari Pasar Reguler dan Pasar Tunai, penyelesaian transaksi di segmen ini tidak dijamin oleh Kliring Penjaminan Efek Indonesia (KPEI). Inilah alasan investor tidak boleh menganggap ketiga pasar mempunyai perlindungan dan mekanisme yang sama.
Perlu dibedakan pula antara jenis pasar dan papan pencatatan. Pasar menjelaskan cara saham ditransaksikan, sedangkan papan menjelaskan pengelompokan emiten menurut kriteria bursa. Penjelasan lebih lengkap tersedia dalam artikel Papan Pencatatan BEI: Jenis, Risiko, dan Notasi Khusus.
Alur Pesanan: Dari Aplikasi Sekuritas sampai Bursa
Perdagangan dimulai ketika investor memiliki rekening efek dan Rekening Dana Nasabah (RDN) melalui perusahaan sekuritas. Aplikasi sekuritas menjadi sarana untuk mengirim instruksi, bukan tempat saham saling dipertukarkan secara langsung. Perusahaan sekuritas yang berstatus Anggota Bursa meneruskan pesanan yang memenuhi persyaratan ke sistem perdagangan BEI.
Pada pesanan beli, investor memilih kode saham, harga, dan jumlah lot. Sistem sekuritas akan memeriksa hal-hal seperti ketersediaan dana serta batasan perdagangan yang berlaku. Pada pesanan jual, ketersediaan saham dan persyaratan rekening diperiksa sebelum instruksi diproses. Tampilan dan prosedur pemeriksaan bisa berbeda antarperusahaan sekuritas.
BEI menggunakan Jakarta Automated Trading System Next Generation atau JATS INET untuk memproses perdagangan saham. Ketika pesanan masuk, sistem mencari lawan transaksi yang memenuhi ketentuan. Jika belum ada harga yang cocok, pesanan dapat berada dalam antrean. Jika hanya sebagian jumlah saham terpenuhi, transaksi bisa berstatus terisi sebagian atau partial match.
Contohnya, investor memasang pesanan beli lima lot pada harga Rp1.000. Apabila hanya tersedia penawaran jual dua lot yang dapat dipertemukan pada harga tersebut, dua lot dapat ditransaksikan terlebih dahulu. Tiga lot sisanya masih menunggu, sepanjang pesanan tetap berlaku dan belum dibatalkan sesuai aturan perdagangan.
Investor perlu membedakan status open, matched, partial, dan rejected di aplikasi. Istilah persisnya mungkin berbeda, tetapi maknanya penting. Pesanan yang sudah terkirim tidak otomatis berarti saham berhasil dibeli. Konfirmasi transaksi terjadi setelah pesanan beli dan jual benar-benar bertemu dalam sistem.
Bagaimana Harga Saham Bertemu di Order Book?
Dalam perdagangan berkesinambungan di Pasar Reguler, JATS INET menggunakan prinsip prioritas harga dan waktu atau price-time priority. Untuk pesanan beli, harga lebih tinggi memperoleh prioritas daripada harga lebih rendah. Sebaliknya, pada sisi jual, penawaran berharga lebih rendah didahulukan daripada yang lebih tinggi.
Apabila terdapat beberapa pesanan pada harga sama, pesanan yang masuk lebih awal memperoleh prioritas waktu. Jadi, menaikkan harga penawaran beli dapat memperbesar peluang dipertemukan, tetapi tidak menjamin seluruh jumlah saham langsung didapat. Ketersediaan saham di sisi jual tetap menentukan hasil akhirnya.
Informasi antrean tersebut dapat diamati lewat order book. Kolom bid menunjukkan permintaan beli, sedangkan offer atau ask menunjukkan penawaran jual. Investor juga melihat jumlah lot pada masing-masing tingkat harga. Selisih antara harga beli tertinggi dan harga jual terendah dikenal sebagai spread.
Misalnya, penawaran beli tertinggi berada di Rp995 dan penawaran jual terendah Rp1.000. Investor yang memasang beli di Rp995 mungkin perlu menunggu. Pesanan beli dengan batas Rp1.000 dapat dipertemukan jika penawaran jual pada harga yang memenuhi masih tersedia. Ini contoh sederhana; eksekusi sesungguhnya bergantung pada antrean dan perubahan pesanan secara langsung.
Harga yang ditampilkan juga dibatasi aturan fraksi harga dan auto rejection BEI. Artinya, investor tidak bebas memasukkan angka harga apa pun. Order yang melanggar kelipatan fraksi atau batas harga perdagangan dapat ditolak sistem. Pada sesi tertentu, seperti prapembukaan dan prapenutupan, harga dibentuk melalui mekanisme khusus, bukan pencocokan berkesinambungan biasa.
Pengecualian lain berlaku bagi saham di Papan Pemantauan Khusus yang menggunakan periodic call auction. Pesanan dikumpulkan dan dicocokkan pada waktu tertentu. Karena itu, penjelasan antrean biasa tidak boleh langsung diterapkan pada semua saham tanpa memeriksa papan perdagangannya.
Jam Perdagangan dan Proses Penyelesaian T+2
Menurut ketentuan BEI yang berlaku sejak 28 September 2026, sesi utama Pasar Reguler pada Senin hingga Kamis berlangsung pukul 09.00–12.00 WIB dan 13.30–15.49.59 WIB. Pada Jumat, sesi pertama berakhir pukul 11.30 WIB dan sesi kedua berlangsung mulai 14.00 hingga 15.49.59 WIB. BEI juga memiliki sesi prapembukaan, prapenutupan, dan pascapenutupan dengan ketentuan tersendiri.
Pasar Tunai hanya dibuka pada sesi pertama, yaitu pukul 09.00–12.00 WIB pada Senin hingga Kamis dan 09.00–11.30 WIB pada Jumat. Adapun Pasar Negosiasi berlangsung pada dua sesi, dengan sesi kedua berakhir pukul 16.30 WIB. Perbedaan jam tersebut penting agar investor tidak salah mengira semua jenis pesanan dapat dieksekusi pada waktu yang sama.
Penyelesaian Pasar Reguler memakai siklus T+2. Sebagai ilustrasi, transaksi yang terjadi Senin diselesaikan Rabu jika tidak ada hari libur bursa di antaranya. Jika transaksi terjadi Jumat, dua hari bursa berikutnya biasanya jatuh pada Selasa. Huruf T menunjukkan tanggal transaksi, sedangkan angka setelah tanda tambah menunjukkan jumlah hari bursa, bukan hari kalender.
Setelah transaksi cocok, KPEI melakukan proses kliring dan penentuan kewajiban penyelesaian melalui mekanisme netting untuk Pasar Reguler dan Pasar Tunai. Kustodian Sentral Efek Indonesia (KSEI) kemudian menjalankan proses penyelesaian melalui pemindahbukuan efek dan dana. Pada Pasar Negosiasi, penyelesaian dilakukan per transaksi sesuai kesepakatan dan tidak menggunakan penjaminan KPEI.
Perbedaan tersebut juga perlu diperhatikan saat terjadi aksi korporasi. Contohnya, setelah stock split, harga dan jumlah saham berubah sesuai rasio pemecahan yang ditetapkan emiten. Investor perlu membaca jadwal perdagangan dengan nominal baru, tanggal pencatatan pemegang saham, serta ketentuan penyelesaian agar tidak menyamakan semua tanggal penting.
Risiko Eksekusi dan Kesalahan yang Perlu Dihindari
Risiko pertama adalah pesanan tidak terisi. Investor mungkin sudah memilih saham dan menekan beli, tetapi harga yang dipasang berada di bawah penawaran jual terbaik. Pada saham yang jarang ditransaksikan, menunggu lawan transaksi bahkan bisa memerlukan waktu lebih lama. Status pesanan wajib diperiksa sebelum membuat keputusan berikutnya.
Risiko kedua adalah transaksi hanya terisi sebagian. Pesanan membeli sepuluh lot tidak selalu menghasilkan sepuluh lot sekaligus. Jika investor mengirim pesanan ulang tanpa mengecek jumlah yang sudah match, total pembelian bisa melampaui rencana awal. Kesalahan ini terutama mudah terjadi ketika harga bergerak cepat.
Risiko ketiga berkaitan dengan selisih harga beli dan jual. Spread yang lebar dapat meningkatkan biaya implisit untuk masuk atau keluar dari suatu posisi. Selain itu, volume besar pada satu tingkat harga tidak selalu menjamin likuiditas tersedia ketika pesanan investor tiba, karena antrean dapat berubah.
Investor juga perlu memperhatikan risiko pasar dan batas perdagangan. Saham dapat terkena auto rejection atau suspensi sehingga pesanan tidak dapat dieksekusi seperti biasa. Pada Pasar Negosiasi, kesepakatan harga dan waktu penyelesaian harus dipahami bersama dengan risiko tidak adanya penjaminan KPEI.
Biaya transaksi merupakan unsur lain yang tidak boleh dilewatkan. Nilai pembelian satu lot bukan selalu sama dengan dana yang terpotong, sebab sekuritas mengenakan biaya sesuai tarifnya. Pada transaksi penjualan, nilai bersih yang diterima juga dipengaruhi biaya dan pajak yang berlaku.
Sebelum menekan beli atau jual, pastikan kode saham, jenis pasar, harga, jumlah lot, dan status pesanan sudah sesuai. Pahami pula bahwa pesanan matched tidak sama dengan penyelesaian T+2. Mekanisme perdagangan saham BEI menjadi lebih mudah diikuti ketika investor memisahkan tiga tahapnya: mengirim instruksi, mempertemukan harga, lalu menyelesaikan perpindahan dana dan saham.