Emitenhub.com - Tidak semua investor tahan melihat nilai investasinya naik turun tajam. Sebagian hanya ingin penghasilan rutin yang jelas, dengan risiko yang bisa ditebak. Obligasi ritel menjawab kebutuhan itu. Produk ini memberi kupon tetap atau mengambang yang dibayar rutin, diterbitkan atau dijamin pemerintah, dan bisa dibeli mulai dari satu juta rupiah.
Obligasi ritel menjadi salah satu produk pendapatan tetap paling ramah pemula di Indonesia. Artikel ini menjelaskan apa itu obligasi dan sukuk, perbedaan obligasi konvensional dengan sukuk, empat jenis obligasi ritel pemerintah, cara kerja kupon beserta contoh perhitungan imbal hasil, risiko yang perlu dipahami, serta langkah membelinya.
Apa Itu Obligasi dan Sukuk
Obligasi adalah surat utang. Ketika membeli obligasi, seorang investor meminjamkan uang kepada penerbit, entah pemerintah atau perusahaan, untuk jangka waktu tertentu. Sebagai imbalan, penerbit membayar bunga secara berkala yang disebut kupon, lalu mengembalikan pokok pinjaman saat jatuh tempo. Posisi investor di sini adalah pemberi pinjaman, berbeda dari pemegang saham yang menjadi pemilik sebagian perusahaan.
Penerbit obligasi terbagi menjadi dua kelompok. Pemerintah menerbitkan obligasi negara untuk membiayai pembangunan dan anggaran, dan perusahaan menerbitkan obligasi korporasi untuk mendanai ekspansi atau melunasi utang. Obligasi pemerintah memiliki tingkat keamanan tertinggi karena dijamin negara, sehingga menjadi pintu masuk paling aman bagi pemula yang baru mengenal produk pendapatan tetap.
Sukuk sering disebut obligasi syariah, meski secara struktur berbeda. Secara prinsip, sukuk mewakili kepemilikan atas sebuah aset atau proyek, dan pemegangnya memiliki bagian dari aset itu, bukan tagihan utang berbunga. Imbalan yang diterima pemegang sukuk berasal dari bagi hasil, sewa, atau margin atas aset tersebut. Struktur ini membuat sukuk sesuai prinsip syariah yang melarang riba.
Keduanya memberi penghasilan rutin dan pengembalian pokok di akhir, sehingga sama-sama tergolong produk pendapatan tetap. Perbedaannya terletak pada dasar hukum dan sumber imbalannya, dan itu yang dibahas berikutnya.
Beda Obligasi Konvensional dan Sukuk
Perbedaan mendasar keduanya terletak pada apa yang dimiliki investor. Pada obligasi konvensional, investor memegang klaim atas utang penerbit, dan imbalannya berupa bunga yang dihitung dari pokok pinjaman. Pada sukuk, investor memegang bukti kepemilikan atas aset yang mendasari penerbitan, dan imbalannya berasal dari hasil aset itu.
Perbedaan ini membawa konsekuensi praktis. Sukuk selalu memiliki aset dasar (underlying asset) yang menjamin penerbitannya, sehingga nilai yang diterbitkan terikat pada nilai aset nyata. Imbalan sukuk juga diakadkan sesuai prinsip syariah, lewat akad seperti ijarah (sewa) yang menghasilkan pembayaran rutin menyerupai kupon. Bagi investor yang mengutamakan kesesuaian syariah, sukuk memberi jalan masuk ke produk pendapatan tetap tanpa unsur bunga.
Dari sisi hasil dan kenyamanan, keduanya terasa mirip bagi investor ritel. Keduanya membayar imbalan rutin, mengembalikan pokok di akhir, dan diterbitkan pemerintah dengan tingkat keamanan yang sama. Pilihan di antara keduanya lebih sering soal preferensi prinsip daripada soal angka imbal hasil.
Obligasi Ritel Pemerintah (ORI, SBR, ST, SR)
Pemerintah menerbitkan Surat Berharga Negara ritel untuk menghimpun dana dari masyarakat, sekaligus membuka akses investasi yang aman bagi investor kecil. Ada empat produk utama, yang terbagi berdasarkan dua hal: prinsip (konvensional atau syariah) dan sifat kupon (tetap atau mengambang).
ORI (Obligasi Negara Ritel) bersifat konvensional dengan kupon tetap. Besarnya kupon dikunci sejak awal dan tidak berubah sampai jatuh tempo. ORI bisa dijual kembali di pasar sekunder sebelum jatuh tempo.
SBR (Savings Bond Ritel) bersifat konvensional dengan kupon mengambang yang memiliki batas bawah. Kupon menyesuaikan suku bunga acuan, tapi tidak akan turun di bawah batas yang ditetapkan. SBR tidak bisa dijual di pasar sekunder, tapi punya fasilitas pencairan awal (early redemption) sebagian.
SR (Sukuk Ritel) adalah versi syariah dari ORI, dengan imbalan tetap dan bisa diperdagangkan di pasar sekunder.
ST (Sukuk Tabungan) adalah versi syariah dari SBR, dengan imbalan mengambang berbatas bawah dan tidak bisa diperdagangkan, tapi punya fasilitas pencairan awal. Tabel berikut merangkum perbedaan keempatnya:
Produk | ORI | SBR | SR (Sukuk) | ST (Sukuk) |
Prinsip | Konvensional | Konvensional | Syariah | Syariah |
Jenis kupon | Tetap (fixed) | Mengambang, ada batas bawah | Tetap (fixed) | Mengambang, ada batas bawah |
Bisa dijual di pasar sekunder | Bisa | Tidak bisa | Bisa | Tidak bisa |
Tenor umum | Sekitar 3 tahun | Sekitar 2 tahun | Sekitar 3 tahun | Sekitar 2 tahun |
Produk yang bisa diperdagangkan seperti ORI dan SR cocok untuk investor yang ingin peluang menjual sebelum jatuh tempo. Produk yang tidak bisa diperdagangkan seperti SBR dan ST cocok untuk investor yang berniat menahan sampai jatuh tempo dan menghargai kupon mengambang yang mengikuti suku bunga.
Keempat produk ini sama-sama diterbitkan dan dijamin pemerintah, sehingga tingkat keamanannya setara. Pilihan di antara keempatnya lebih menyangkut tiga hal: prinsip syariah atau konvensional, kebutuhan menjual sebelum jatuh tempo, serta preferensi antara kupon tetap yang pasti dan kupon mengambang yang mengikuti suku bunga.
Cara Kerja Kupon dan Imbal Hasil
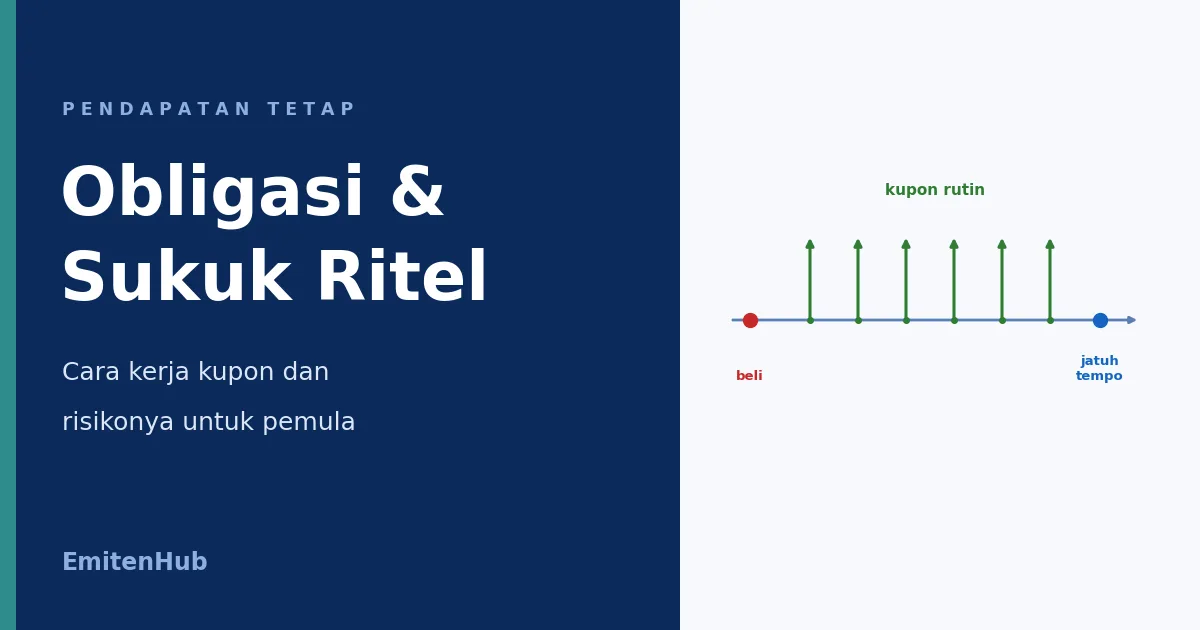
Kupon adalah imbalan rutin yang dibayar penerbit kepada pemegang obligasi. Pada obligasi ritel pemerintah, kupon dibayar setiap bulan, langsung masuk ke rekening investor. Besarnya dinyatakan dalam persen per tahun dari nilai pokok.
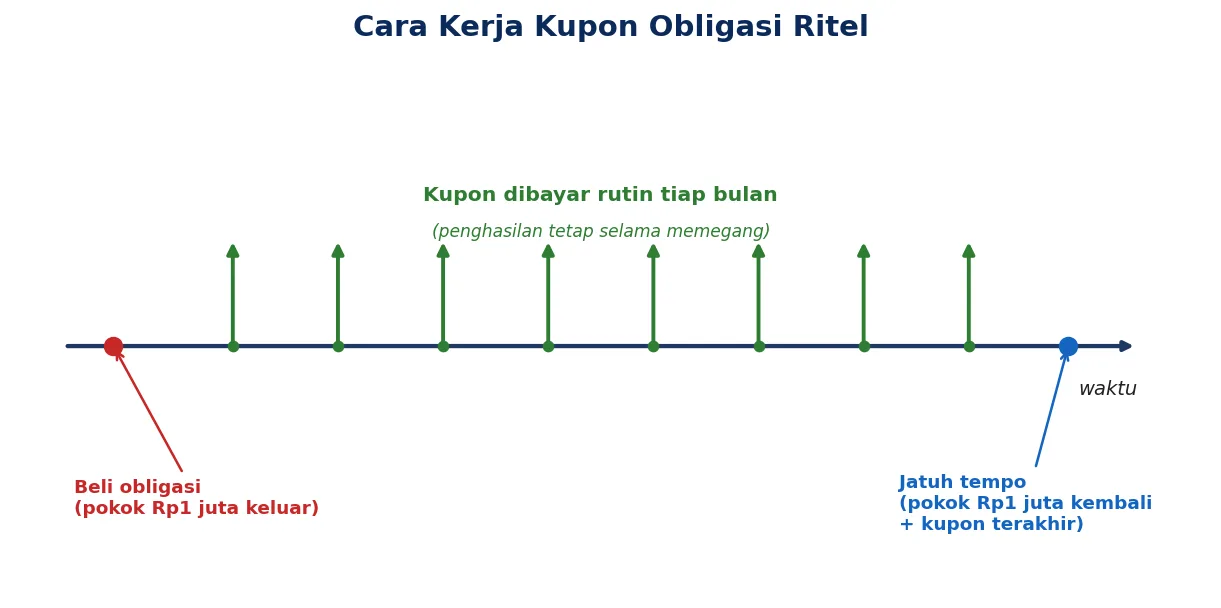
Contoh perhitungan memperjelas cara kerjanya. Seorang investor membeli ORI senilai Rp10.000.000 dengan kupon tetap 6,25 persen per tahun. Kupon tahunan dihitung sebagai berikut:
Kupon per tahun = 6,25% x Rp10.000.000 = Rp625.000
Karena kupon dibayar bulanan, jumlah tahunan itu dibagi dua belas:
Kupon per bulan = Rp625.000 / 12 = Rp52.083
Investor menerima sekitar Rp52.083 setiap bulan selama memegang obligasi. Angka ini masih dipotong pajak kupon. Tarif pajak kupon atas Surat Berharga Negara ritel sebesar 10 persen, lebih rendah dari pajak bunga deposito yang 20 persen. Setelah pajak, kupon bersih bulanan menjadi sekitar Rp46.875. Pada saat jatuh tempo, pokok Rp10.000.000 kembali utuh ke rekening investor, bersama kupon bulan terakhir.
Kupon mengambang bekerja sedikit berbeda. Pada SBR dan ST, besarnya kupon ditinjau berkala mengikuti suku bunga acuan, dengan batas bawah yang dikunci. Misalkan batas bawahnya 6 persen dan suku bunga acuan naik sehingga kupon menjadi 6,5 persen, investor menikmati imbalan yang lebih tinggi pada periode itu. Jika suku bunga acuan turun, kupon tidak akan jatuh di bawah 6 persen. Struktur ini melindungi investor dari penurunan imbalan sekaligus membuka ruang kenaikan saat bunga naik.
Perbandingan dengan deposito membuat daya tariknya terlihat. Pada tingkat imbalan yang setara, kupon bersih obligasi ritel sering lebih tinggi karena pajaknya separuh dari pajak deposito. Modal awal yang kecil, mulai satu juta rupiah, juga jauh lebih ringan daripada banyak produk investasi lain dengan tingkat keamanan serupa.
Risiko Obligasi
Obligasi ritel pemerintah tergolong instrumen berisiko rendah, tapi bukan tanpa risiko sama sekali. Memahami tiga jenis risiko berikut mencegah kesalahpahaman.
Risiko gagal bayar hampir nol untuk produk pemerintah. Pembayaran kupon dan pokok Surat Berharga Negara dijamin undang-undang, sehingga risiko pemerintah gagal membayar nyaris tidak ada. Risiko ini jauh lebih besar pada obligasi korporasi, tempat kemampuan bayar penerbit bergantung pada kesehatan keuangan perusahaan.
Risiko pasar muncul jika dijual sebelum jatuh tempo. Untuk produk yang bisa diperdagangkan seperti ORI dan SR, harga di pasar sekunder naik turun mengikuti suku bunga. Ketika suku bunga naik, harga obligasi lama cenderung turun, sehingga menjual sebelum jatuh tempo bisa merugi. Risiko ini hilang jika obligasi ditahan sampai jatuh tempo, karena pokok kembali penuh.
Risiko likuiditas melekat pada produk yang tidak bisa diperdagangkan. SBR dan ST tidak bisa dijual di pasar sekunder. Dana hanya bisa dicairkan lewat fasilitas pencairan awal yang terbatas jumlah dan waktunya, atau menunggu jatuh tempo. Investor yang mungkin butuh dananya mendadak perlu mempertimbangkan keterbatasan ini.
Keseluruhan, profil risiko obligasi ritel pemerintah jauh lebih rendah daripada saham, dengan imbalan yang lebih terukur. Inilah yang membuatnya cocok sebagai komponen stabil dalam portofolio, menyeimbangkan aset berisiko lebih tinggi.
Cara Membeli Obligasi Ritel
Membeli obligasi ritel pemerintah kini mudah dan bisa dilakukan dari rumah lewat platform digital. Prosesnya mengikuti beberapa langkah.
● Tunggu masa penawaran. Pemerintah menerbitkan Surat Berharga Negara ritel secara berkala sepanjang tahun, masing-masing dengan masa penawaran terbatas beberapa minggu. Jadwalnya diumumkan di situs Kementerian Keuangan.
● Daftar di mitra distribusi resmi. Pembelian dilakukan lewat mitra distribusi yang ditunjuk, seperti bank, perusahaan sekuritas, dan platform investasi digital yang terdaftar.
● Siapkan dana mulai satu juta rupiah. Nilai pemesanan minimum umumnya Rp1.000.000, dengan kelipatan tertentu sampai batas maksimum per investor.
● Lakukan pemesanan dan pembayaran selama masa penawaran. Setelah memesan lewat aplikasi mitra distribusi, investor membayar dalam tenggat yang ditentukan, lalu menerima konfirmasi kepemilikan.
Obligasi ritel memberi penghasilan rutin yang terukur dengan risiko rendah, sehingga menjadi fondasi yang baik di sisi stabil sebuah portofolio. Memahami produk ini melengkapi gambaran pilihan investasi di luar saham dan reksadana. Pelajari cara reksadana bekerja untuk membandingkan pengelolaan oleh manajer investasi dengan memegang obligasi sendiri, dan pelajari prinsip diversifikasi untuk melihat bagaimana obligasi ritel menyeimbangkan aset berisiko lebih tinggi dalam satu portofolio.