Emitenhub.com - Membeli saham tidak selalu harus menunggu harga turun atau menyiapkan modal besar sekaligus. Investor yang menerima penghasilan bulanan dapat menyisihkan dana secara berkala dan membeli saham mengikuti jadwal. Pendekatan ini dikenal sebagai dollar cost averaging (DCA).
Daya tarik DCA bukan kemampuan menebak titik terendah harga. Strategi ini membantu investor membangun kebiasaan investasi dengan anggaran terukur, sekaligus mengurangi ketergantungan pada keputusan membeli yang dipicu pergerakan pasar harian.
Namun, pembelian rutin tidak menjamin keuntungan. Saham yang terus memburuk tetap bisa menyebabkan kerugian meskipun dibeli berkali-kali.
Memahami cara kerja, biaya, dan batasan dollar cost averaging penting sebelum menjadikannya strategi jangka panjang, terutama bagi investor pemula yang baru mulai menabung saham.
Apa Itu Dollar Cost Averaging
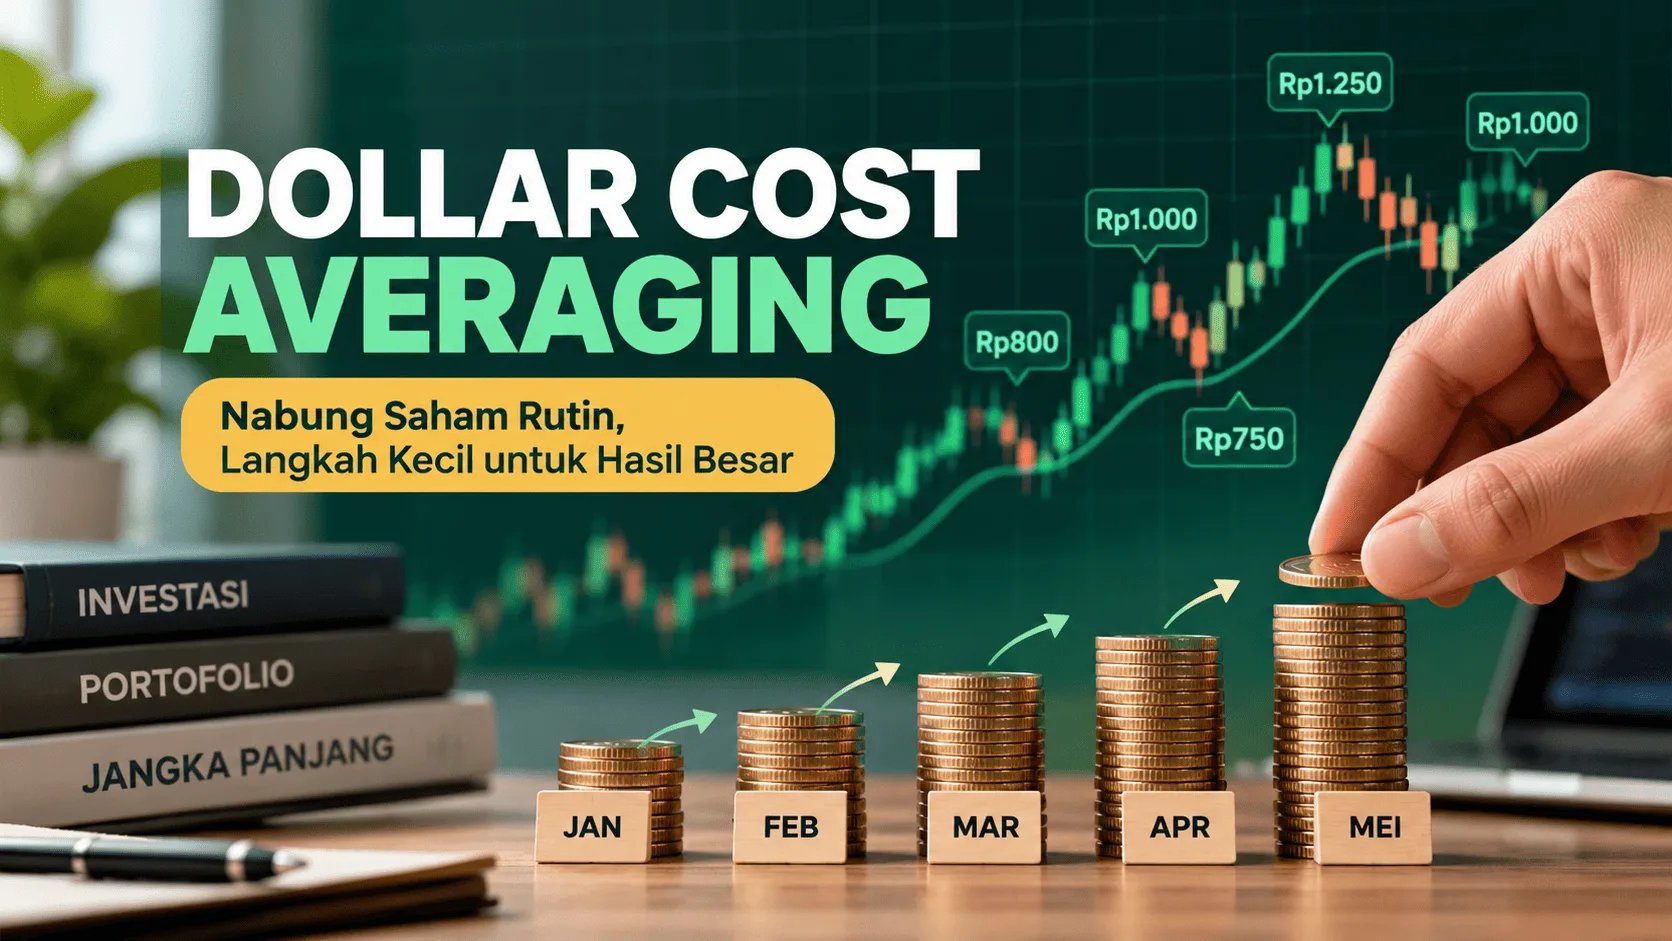
Dollar cost averaging adalah strategi menginvestasikan nominal uang yang relatif tetap pada interval waktu teratur, misalnya Rp500.000 setiap tanggal gajian atau Rp1 juta setiap awal bulan. Pembelian dilakukan sesuai jadwal tanpa menjadikan perubahan harga jangka pendek sebagai penentu utama.
Ketika harga saham turun, jumlah lembar yang terbeli dengan anggaran yang sama cenderung lebih banyak. Sebaliknya, ketika harga naik, lembar yang diperoleh lebih sedikit. Akibatnya, harga perolehan rata-rata terbentuk dari beberapa transaksi, bukan satu harga masuk.
Istilah dollar tidak berarti investor Indonesia harus menggunakan dolar Amerika Serikat. DCA dapat diterapkan menggunakan rupiah pada saham, reksa dana, atau instrumen lain yang memungkinkan pembelian berkala.
Untuk saham di Bursa Efek Indonesia, transaksi pasar reguler menggunakan satuan lot berisi 100 saham sehingga anggaran bulanan mungkin tidak selalu terserap sepenuhnya.
DCA berbeda dari kebiasaan menambah saham yang turun tanpa batas. Pembelian terjadwal tetap harus didasarkan pada alasan investasi yang masuk akal dan pemeriksaan berkala atas kualitas aset.
Jika prospek perusahaan berubah secara mendasar, mempertahankan jadwal beli bukan kewajiban.
Cara Kerja dan Contohnya
Bayangkan seorang investor menyisihkan Rp1 juta per bulan selama empat bulan untuk membeli satu saham. Harga bergerak dari Rp1.000 menjadi Rp800, kemudian Rp1.250, dan kembali ke Rp1.000 per lembar.
Dengan asumsi pembelian dalam kelipatan 100 saham per lot, tanpa biaya transaksi, ilustrasinya adalah sebagai berikut.
Bulan | Harga saham | Saham dibeli | Sisa kas |
|---|---|---|---|
1 | Rp1.000 | 1.000 | Rp0 |
2 | Rp800 | 1.200 | Rp40.000 |
3 | Rp1.250 | 800 | Rp40.000 |
4 | Rp1.000 | 1.000 | Rp40.000 |
Total | 4.000 | Rp40.000 |
Total setoran investor mencapai Rp4 juta. Dari jumlah itu, Rp3,96 juta digunakan untuk membeli 4.000 saham dan Rp40.000 tetap berupa kas.
Harga perolehan rata-rata saham sekitar Rp990 per lembar. Jika harga pasar pada akhir bulan keempat Rp1.000, nilai saham menjadi Rp4 juta. Ditambah sisa kas, total nilai mencapai Rp4,04 juta atau lebih tinggi Rp40.000 daripada dana yang disetor.
Hasil tersebut hanya menggambarkan satu jalur harga. Apabila harga akhir turun jauh di bawah rata-rata biaya perolehan, strategi yang sama akan menghasilkan kerugian.
Biaya transaksi, dividen, dan pajak juga belum masuk dalam contoh sederhana ini.
Poin terpentingnya adalah jumlah lembar mengikuti harga, sedangkan anggaran dan jadwal tetap relatif konsisten. Pada praktiknya, hasil dapat berbeda karena aturan lot, biaya broker, dan sisa kas yang dibawa ke bulan berikutnya.
Kelebihan DCA untuk Pemula
Keunggulan pertama DCA adalah kedisiplinan. Investor dapat menetapkan jumlah investasi berdasarkan kemampuan keuangan, bukan berdasarkan seberapa ramai pembahasan suatu saham.
Kebiasaan menyetor dana setiap bulan membantu investasi menjadi bagian dari perencanaan keuangan, bukan keputusan yang hanya muncul ketika pasar menguat.
Kedua, DCA mengurangi tekanan untuk menebak waktu beli terbaik. Harga saham bergerak karena banyak faktor yang sulit diprediksi secara konsisten.
Pembelian terjadwal tidak menghilangkan risiko salah memilih saham, tetapi membatasi pengaruh satu keputusan masuk pada satu tanggal tertentu.
Ketiga, pembelian bertahap membuat investor lebih mudah beradaptasi secara psikologis terhadap fluktuasi. Saat harga turun, nominal yang sama bisa memperoleh lebih banyak saham. Saat harga naik, investor tidak harus menambah anggaran karena takut tertinggal.
Manfaat ini muncul jika pembelian dilakukan sesuai rencana, bukan diubah setiap kali harga bergerak tajam.
Keempat, DCA relatif mudah dimulai. Investor tidak harus menunggu seluruh dana tujuan investasi terkumpul. Mereka dapat membangun posisi dari penghasilan yang tersedia sambil tetap menjaga dana darurat, kebutuhan sehari-hari, dan kewajiban lain.
Meski demikian, kemudahan strategi tidak boleh disalahartikan sebagai kemudahan memilih aset.
Saham berfundamental lemah tetap dapat merosot bertahun-tahun. Kedisiplinan menabung hanya bermanfaat apabila disertai seleksi aset yang layak dan pembagian risiko yang masuk akal.
Keterbatasan dan Kapan Kurang Cocok
Kelemahan utama DCA adalah tidak ada perlindungan otomatis dari kerugian. Bila sebuah emiten kehilangan daya saing, terus membukukan kerugian, atau menghadapi masalah tata kelola, pembelian berkala justru dapat memperbesar eksposur pada risiko yang sama.
Harga rata-rata yang makin rendah tidak berarti nilai wajarnya pasti akan pulih.
DCA juga kurang efisien untuk dana yang akan digunakan dalam waktu dekat. Saham dapat turun tajam menjelang kebutuhan pembayaran, terlepas dari seberapa teratur investor membeli.
Uang pendidikan yang segera digunakan atau dana kebutuhan rutin sebaiknya tidak bergantung pada pemulihan harga saham.
Risiko konsentrasi tetap ada apabila seluruh anggaran DCA hanya diarahkan ke satu perusahaan atau sektor. Pembelian berkala mengatur waktu masuk, bukan menyebar sumber risiko.
Karena itu, pemahaman tentang diversifikasi saham dan cara menyusun portofolio perlu mendahului keputusan menambah posisi terus-menerus.
Biaya transaksi juga harus diperhatikan. Beberapa broker mengenakan biaya berdasarkan nilai transaksi, sementara pembelian dengan nominal terlalu kecil mungkin tertahan oleh satuan lot.
Saham yang tidak likuid menghadirkan risiko tambahan berupa selisih harga jual-beli lebar dan antrean transaksi yang tipis.
Ada pula risiko perilaku: investor dapat menyebut setiap pembelian saat harga jatuh sebagai DCA, padahal ia sebenarnya mengejar kerugian tanpa menilai ulang fundamental.
Jadwal rutin perlu disertai aturan kapan menghentikan pembelian, mengurangi bobot, atau mengganti aset.
DCA vs Lump Sum
Dollar cost averaging sering dibandingkan dengan lump sum, yaitu menempatkan seluruh dana yang telah tersedia sekaligus.
Keduanya menjawab situasi berbeda. Orang yang baru menerima gaji bulanan dapat berinvestasi setiap bulan karena dananya memang baru tersedia. Sementara itu, orang yang sudah memegang dana investasi Rp12 juta dapat memilih membelinya sekaligus atau mencicil selama setahun.
Jika harga terus naik, lump sum biasanya lebih diuntungkan karena seluruh modal lebih cepat masuk pasar. DCA justru membeli sebagian saham pada harga yang semakin tinggi.
Sebaliknya, jika harga jatuh segera setelah pembelian awal, pembelian bertahap bisa mengurangi dampak penurunan karena sebagian dana belum dibelanjakan.
Itulah pertukaran utamanya: lump sum memberi lebih banyak waktu bagi modal untuk berkembang, sedangkan DCA mengurangi risiko menempatkan seluruh modal pada satu waktu yang kurang menguntungkan.
Tidak satu pun menjamin hasil terbaik pada semua kondisi pasar.
Pilihan strategi juga berkaitan dengan kesiapan mental. Investor yang cenderung panik melihat penurunan besar mungkin lebih konsisten menggunakan DCA.
Namun, menunda seluruh investasi tanpa alasan atau terlalu lama menyimpan dana tunai saat pasar meningkat memiliki biaya peluang tersendiri.
Perbandingan DCA dan lump sum baru adil ketika jumlah modal, periode penilaian, dan asetnya sama. Menabung dari gaji bulanan bukan berarti secara sengaja menunda modal yang sebenarnya sudah tersedia.
Cara Menerapkan DCA
Mulailah dari tujuan investasi. Tentukan untuk apa dana akan digunakan dan kapan dibutuhkan. Saham umumnya lebih sesuai untuk tujuan berjangka panjang yang memungkinkan investor menghadapi periode penurunan tanpa harus menjual pada waktu yang tidak diinginkan.
Setelah itu, hitung kemampuan investasi rutin dari arus kas bulanan. Gunakan dana di luar kebutuhan pokok dan dana darurat.
Nominal yang realistis untuk dipertahankan lebih berguna daripada komitmen besar yang hanya mampu dilakukan selama dua bulan.
Pilih aset berdasarkan kualitas bisnis, valuasi, likuiditas, dan kesesuaiannya dengan portofolio.
Untuk saham individual, cermati laporan keuangan, tingkat utang, prospek industri, serta risiko perusahaan. Investor yang ingin menyebar risiko tanpa menganalisis banyak emiten dapat mempertimbangkan produk terdiversifikasi sesuai karakteristik dan biayanya.
Tetapkan tanggal pembelian, misalnya setiap minggu pertama setelah gajian, lalu catat harga, jumlah lot, nilai pembelian, biaya transaksi, dan sisa kas.
Jangan mengubah jadwal hanya karena harga naik atau turun sehari. Namun, evaluasi fundamental dan alokasi portofolio secara berkala tetap perlu dilakukan.
Periksa pula apakah ukuran transaksi cukup efisien untuk harga saham yang dipilih. Jika dana rutin belum cukup untuk membeli satu lot, investor dapat mengumpulkan setoran sampai nominalnya mencukupi.
Memaksakan pembelian aset yang lebih murah hanya karena jumlah lembar terlihat banyak bukan pengganti analisis kualitas perusahaan.
Terakhir, buat batas keputusan sebelum mulai. Tentukan kondisi yang membuat pembelian dihentikan, misalnya perubahan fundamental serius, kebutuhan dana mendesak, atau bobot aset sudah terlalu dominan.
Rebalancing membantu menjaga porsi investasi tetap sesuai rencana awal.
Dollar cost averaging paling berguna sebagai sistem menabung dan membeli aset secara disiplin. Kelebihannya terletak pada konsistensi, bukan jaminan mendapatkan harga murah.
Dalam jangka panjang, kualitas aset, diversifikasi, biaya, dan kesesuaian strategi dengan tujuan keuangan tetap menentukan hasil yang diterima investor.