Emitenhub.com - Seorang investor membeli saham setelah melihat harganya naik puluhan persen dalam beberapa hari. Ia tidak sempat membaca laporan keuangan, tetapi khawatir kehilangan kesempatan. Ketika harga berbalik turun, ia menolak menjual karena ingin menunggu modalnya kembali. Dua keputusan yang saling bertolak belakang itu bisa berasal dari persoalan yang sama: bias psikologi investor.
Pasar saham menyediakan banyak data, tetapi keputusan tidak selalu dibuat berdasarkan data tersebut. Ketakutan, euforia, kebiasaan mengikuti orang lain, dan keyakinan berlebihan dapat memengaruhi penilaian terhadap risiko. Bahkan analisis yang benar bisa menghasilkan keputusan buruk apabila ukuran posisi dan waktu transaksi ditentukan oleh emosi.
Mengenali bias bukan berarti investor harus menghilangkan perasaan. Yang lebih penting adalah memiliki aturan untuk mencegah dorongan sesaat mengendalikan uang yang dipertaruhkan.
Kenapa Psikologi Menentukan Hasil Investasi
Bias psikologi investor adalah kecenderungan berpikir atau bereaksi yang membuat seseorang menilai informasi keuangan secara tidak seimbang. Contohnya, berita positif tentang saham yang dimiliki terasa lebih meyakinkan daripada berita negatif, meskipun keduanya sama-sama relevan.
Keputusan membeli, mempertahankan, atau menjual saham sebenarnya memuat tiga penilaian berbeda: apakah aset layak dimiliki, berapa harga yang wajar, dan seberapa besar risiko yang sanggup ditanggung. Bias dapat mengaburkan ketiganya. Investor mungkin membeli perusahaan bagus terlalu mahal, atau menjual perusahaan sehat hanya karena harga turun dalam satu hari.
Dampaknya tidak selalu terlihat pada satu transaksi. Terlalu sering berdagang dapat meningkatkan biaya, mengejar saham yang ramai bisa membuat pembelian terlambat, sedangkan menahan posisi bermasalah dapat memperbesar kerugian portofolio. Kesalahan kecil yang berulang akhirnya menjadi persoalan kinerja.
Karena itu, pengukuran hasil investasi perlu melihat seluruh portofolio, termasuk posisi yang belum dijual dan biaya transaksi. Kenaikan satu saham yang dibanggakan belum tentu menutup kerugian pada saham lainnya. Pemahaman mengenai diversifikasi saham dan cara menyusun portofolio membantu investor memeriksa apakah keputusan emosional membuat dana terlalu terkonsentrasi.
FOMO dan Euforia Pasar
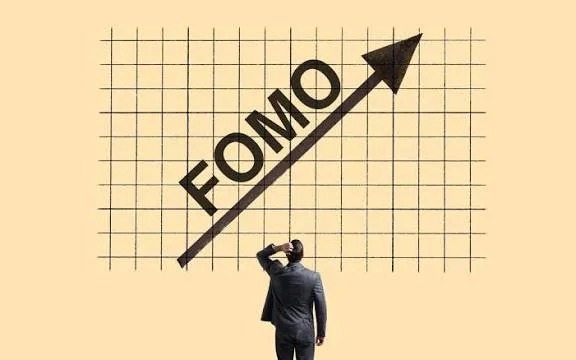
Fear of missing out atau FOMO muncul ketika seseorang takut tertinggal dari peluang yang tampaknya dinikmati investor lain. Di pasar saham, pemicunya bisa berupa unggahan keuntungan, saham yang masuk daftar top gainers, atau percakapan komunitas yang membicarakan satu emiten tanpa henti.
Bayangkan saham bergerak dari Rp500 menjadi Rp900 dalam sepekan. Investor yang sebelumnya tidak tertarik mulai membeli di Rp900 semata-mata karena melihat kenaikan 80%. Padahal, ia belum memeriksa apakah peningkatan harga didukung perubahan pendapatan, laba, atau prospek perusahaan.
Membeli saham yang sedang naik tidak selalu keliru. Masalahnya timbul ketika momentum harga menggantikan alasan investasi, sementara potensi penurunan dan likuiditas diabaikan. Saat sentimen berbalik, investor FOMO sering justru menjadi pihak yang membeli paling akhir.
Penawarnya adalah jeda dan pemeriksaan fakta. Sebelum memasukkan pesanan, tulis alasan mengapa bisnis tersebut menarik, nilai risiko penurunan, dan tentukan harga maksimal yang masuk akal. Jika tidak dapat menjelaskan alasan pembelian tanpa menyebut pergerakan harga atau rekomendasi orang lain, keputusan itu layak ditunda.
Membatasi porsi pembelian juga penting. Kesempatan yang terlihat besar tidak harus dibayar dengan mempertaruhkan sebagian besar portofolio pada satu saham.
Loss Aversion dan Enggan Rugi
Loss aversion adalah kecenderungan merasakan kerugian sebagai pengalaman yang lebih berat daripada kepuasan memperoleh keuntungan dengan nilai setara. Dalam investasi, bias ini sering membuat orang enggan merealisasikan kerugian, walaupun alasan awal membeli saham sudah tidak berlaku.
Misalnya, saham dibeli di Rp1.000 lalu turun ke Rp700 setelah perusahaan mengalami penurunan laba dan peningkatan utang. Investor terus menunggu harga kembali ke Rp1.000 karena merasa menjual pada Rp700 berarti mengakui kesalahan. Sementara itu, dana tetap terkunci pada aset yang risikonya mungkin meningkat.
Padahal, harga beli pribadi tidak menentukan prospek perusahaan berikutnya. Saham yang turun 30% membutuhkan kenaikan sekitar 42,9% dari harga terbaru untuk kembali ke harga semula. Perhitungan tersebut menunjukkan mengapa kerugian yang membesar semakin sulit dipulihkan secara matematis, bukan berarti pemulihan pasti terjadi.
Loss aversion juga bisa memunculkan disposition effect: investor buru-buru menjual saham yang baru untung sedikit, tetapi mempertahankan saham rugi terlalu lama. Akibatnya, keputusan jual lebih ditentukan rasa lega atau takut kecewa daripada perkembangan bisnis.
Penawar utamanya adalah menetapkan kondisi keluar sejak awal. Untuk pendekatan trading, batas risiko bisa berbasis harga dan ukuran posisi. Untuk investasi fundamental, alasan menjual bisa berupa perubahan kualitas bisnis, valuasi, atau kebutuhan alokasi. Pelajari cara menentukan cut loss dan membatasi risiko saham sebelum menghadapi penurunan harga.
Cut loss tidak perlu dipahami sebagai kewajiban menjual setiap kali harga turun. Intinya adalah membuat keputusan berdasarkan rencana dan informasi terbaru, bukan mempertahankan saham hanya karena enggan terlihat salah.
Herding dan Ikut-ikutan
Herding terjadi ketika keputusan investor lebih banyak mengikuti tindakan kelompok dibandingkan analisis sendiri. Fenomena ini terlihat saat banyak orang membeli saham tertentu karena ramai dibicarakan, lalu menjual bersamaan ketika percakapan berubah negatif.
Informasi komunitas bisa berguna sebagai titik awal riset. Namun, jumlah orang yang mendukung suatu saham bukan bukti bahwa harga atau fundamentalnya menarik. Bahkan kesepakatan di grup investasi bisa berisi peserta yang mempunyai harga beli, toleransi risiko, dan tujuan berbeda.
Bayangkan seseorang mendapat pesan bahwa suatu saham akan segera naik karena aksi korporasi. Ia membeli tanpa membaca keterbukaan informasi. Ketika kabar tidak terbukti atau berbeda dari rumor, investor lain mungkin sudah keluar lebih dulu. Keputusan yang terlihat sebagai keyakinan kolektif ternyata dibangun di atas informasi yang belum teruji.
Untuk menahan herding, gunakan sumber primer seperti laporan keuangan, pengumuman emiten, dan keterbukaan informasi bursa. Pisahkan pernyataan fakta dari perkiraan serta rumor. Tanyakan apakah saham tersebut masih menarik jika tidak seorang pun membicarakannya hari ini.
Investor juga perlu berani tidak bertransaksi. Tidak memiliki posisi ketika informasi belum memadai merupakan keputusan yang sah, bukan kegagalan memanfaatkan peluang.
Overconfidence dan Anchoring
Overconfidence muncul ketika investor menilai kemampuan membaca pasar lebih tinggi daripada bukti yang dimiliki. Beberapa transaksi menguntungkan dapat menimbulkan keyakinan bahwa strategi selalu berhasil, padahal hasilnya mungkin dipengaruhi kenaikan pasar secara umum atau keberuntungan jangka pendek.
Dampaknya bisa terlihat dalam peningkatan frekuensi transaksi, penggunaan dana terlalu besar pada satu saham, atau pengabaian skenario terburuk. Investor yang terlalu percaya diri sering menghitung transaksi yang berhasil, tetapi lupa memasukkan biaya, posisi terbuka yang merugi, dan peluang keuntungan yang hilang.
Cara menguranginya adalah membuat jurnal investasi. Catat alasan transaksi, harga, ukuran posisi, risiko, dan hasil setelah biaya. Evaluasi sejumlah transaksi secara konsisten, lalu bandingkan kinerja portofolio dengan tolok ukur yang sesuai. Hasil satu pekan bukan ukuran kemampuan jangka panjang.
Sementara itu, anchoring membuat investor terlalu terpaku pada angka awal sebagai patokan. Angka itu dapat berupa harga beli, harga tertinggi sebelumnya, atau target harga analis yang sudah tidak relevan.
Saham yang pernah menyentuh Rp2.000 lalu turun ke Rp1.000 belum tentu murah hanya karena harganya tinggal separuh. Nilai perusahaan dapat berubah akibat penurunan laba, penambahan saham baru, kenaikan utang, atau memburuknya industri.
Penawar anchoring adalah mengevaluasi data terkini. Pertanyaan sederhana dapat membantu: jika belum memiliki saham ini, apakah saya masih bersedia membelinya pada harga sekarang berdasarkan kondisi bisnis saat ini? Jika jawabannya tidak, harga modal lama semestinya tidak menjadi alasan utama bertahan.
Keduanya dapat diperparah oleh confirmation bias, yaitu kecenderungan hanya mencari berita yang mendukung keyakinan. Bias ini dilawan dengan sengaja membaca pandangan yang bertentangan dan menetapkan kondisi yang akan membatalkan tesis investasi.
Cara Melawan Bias
Bias tidak dapat sepenuhnya dihapus hanya dengan mengenali namanya. Investor membutuhkan prosedur yang dapat dijalankan ketika pasar bergerak cepat, termasuk saat menghadapi keuntungan besar atau penurunan tajam.
Pertama, buat daftar periksa sebelum membeli. Isinya minimal alasan investasi, kondisi keuangan emiten, valuasi, likuiditas saham, kemungkinan rugi, dan porsi maksimal dalam portofolio. Semua jawaban sebaiknya ditulis sebelum transaksi, bukan setelah keputusan dibuat.
Kedua, pisahkan proses analisis dari eksekusi. Investor dapat menentukan daftar saham dan rentang harga saat pasar tutup agar keputusan tidak seluruhnya dipengaruhi perubahan harga saat itu. Untuk saham yang sedang ramai, jeda satu sesi perdagangan bisa memberi waktu memeriksa informasi.
Ketiga, batasi risiko per posisi dan per sektor. Portofolio yang terlalu terkonsentrasi memperbesar tekanan emosional ketika satu harga bergerak tajam. Aturan alokasi dan penyeimbangan ulang membantu mencegah saham yang naik pesat menjadi terlalu dominan.
Keempat, simpan catatan keputusan, termasuk kesalahan. Tinjau apakah keuntungan berasal dari analisis yang dapat diulang atau hanya mengikuti momentum pasar. Catatan juga perlu memuat transaksi yang tidak dilakukan, agar penilaian tidak hanya berdasarkan keberhasilan yang mudah diingat.
Kelima, lakukan evaluasi dengan jadwal, bukan setiap kali muncul komentar baru. Perubahan fundamental atau kebutuhan keuangan memang perlu ditindaklanjuti, tetapi fluktuasi harian tidak selalu mengharuskan perubahan strategi.
Untuk membantu proses tersebut, gunakan daftar bias dan antidot interaktif di bawah artikel. Pembaca dapat membuka tanda-tanda FOMO, loss aversion, herding, overconfidence, anchoring, dan confirmation bias, kemudian menandai aturan yang ingin diterapkan.
Yang dibutuhkan bukan investor yang tidak pernah takut atau terlalu optimistis. Yang dibutuhkan adalah keputusan yang bisa dijelaskan, batas risiko yang konsisten, dan kesediaan mengubah pendapat ketika fakta berubah. Dalam investasi, kemampuan mengakui bahwa sebuah keputusan perlu diperbaiki sering lebih berharga daripada mempertahankan keyakinan sampai pasar membuktikannya salah.