Emitenhub.com - Seorang investor menaruh seluruh tabungannya pada satu saham yang ia yakini akan melonjak. Analisisnya matang, prospek perusahaannya cerah, dan untuk sementara harganya memang naik. Lalu sebuah skandal akuntansi terungkap, harga saham itu jatuh tujuh puluh persen dalam sepekan, dan sebagian besar modalnya lenyap. Kesalahannya bukan pada pilihan sahamnya, tapi pada keputusan menaruh semuanya di satu tempat.
Diversifikasi adalah cara melindungi portofolio dari kejadian seperti itu. Prinsipnya sederhana: jangan bergantung pada nasib satu aset. Artikel ini menjelaskan apa itu portofolio dan diversifikasi, alasan diversifikasi menurunkan risiko, cara menyebar dana antar-sektor dan antar-aset, berapa banyak saham yang ideal dimiliki, cara menyusun alokasi sesuai profil risiko, serta kesalahan diversifikasi yang sering terjadi.
Apa Itu Portofolio dan Diversifikasi
Portofolio adalah keseluruhan kumpulan aset investasi yang dimiliki seseorang. Isinya bisa mencakup saham, obligasi, reksadana, emas, deposito, dan instrumen lain. Portofolio adalah gambaran utuh dari ke mana saja dana seseorang ditempatkan, mencakup setiap jenis aset dan bukan hanya daftar saham yang dibeli.
Diversifikasi adalah tindakan menyebar dana ke berbagai aset agar hasil keseluruhan tidak bergantung pada satu aset saja. Pepatah lama menangkap intinya dengan tepat: jangan menaruh semua telur dalam satu keranjang. Ketika satu keranjang jatuh, hanya sebagian telur yang pecah, dan sisanya di keranjang lain tetap aman.
Perbedaan antara portofolio dan satu saham sering kabur bagi pemula. Pemula cenderung berpikir dalam satuan saham individual, mengukur sukses dari apakah saham tertentu yang dibelinya naik. Investor yang matang berpikir dalam satuan portofolio, mengukur sukses dari pertumbuhan keseluruhan dana, dan menerima bahwa sebagian posisi akan merugi selama keseluruhannya tumbuh. Pergeseran cara pandang dari saham ke portofolio adalah langkah pertama memahami diversifikasi.
Penerapan prinsip ini pada investasi berarti membagi dana ke beberapa saham, beberapa sektor, dan beberapa jenis aset. Ketika satu saham anjlok karena masalah di perusahaannya, dampaknya pada portofolio keseluruhan terbatas, karena sebagian besar dana ada di tempat lain yang tidak terpengaruh masalah yang sama.
Kenapa Diversifikasi Menurunkan Risiko
Risiko dalam investasi saham terbagi menjadi dua jenis, dan hanya satu yang bisa dikurangi dengan diversifikasi. Memahami pembagian ini menjelaskan kenapa menyebar dana bekerja.
Risiko tidak sistematis adalah risiko yang melekat pada satu perusahaan atau sektor tertentu. Skandal manajemen, gagal bayar utang, kalah dalam persaingan, atau kebakaran pabrik adalah contohnya. Risiko ini bisa dihilangkan sebagian besar dengan diversifikasi, karena masalah di satu perusahaan tidak menimpa perusahaan lain di portofolio.
Risiko sistematis adalah risiko yang menimpa seluruh pasar sekaligus, seperti resesi, kenaikan suku bunga tajam, atau krisis keuangan. Risiko ini tidak bisa dihilangkan dengan diversifikasi saham, karena saat pasar jatuh, hampir semua saham ikut turun. Mengurangi risiko sistematis menuntut diversifikasi ke jenis aset lain yang tidak bergerak searah saham.
Kunci diversifikasi yang efektif terletak pada korelasi, yaitu sejauh mana dua aset bergerak searah. Menaruh dana pada dua saham bank yang naik turun bersamaan hampir tidak mengurangi risiko, karena keduanya terpengaruh hal yang sama. Menaruh dana pada aset dengan korelasi rendah, seperti saham dan obligasi yang sering bergerak berlawanan, jauh lebih efektif meredam gejolak portofolio.
Sebuah ilustrasi dengan angka memperjelas dampaknya. Bayangkan seluruh dana Rp100.000.000 ditaruh pada satu saham, lalu saham itu jatuh lima puluh persen. Portofolio langsung kehilangan Rp50.000.000. Bandingkan dengan dana yang sama dibagi rata ke dua puluh saham, masing-masing Rp5.000.000. Jika satu saham jatuh lima puluh persen sementara sembilan belas lainnya rata-rata stabil, kerugiannya hanya Rp2.500.000, atau 2,5 persen dari portofolio. Masalah yang sama menimpa saham yang sama, tapi beban pada portofolio berbeda jauh karena dananya tersebar.
Diversifikasi Antar-sektor dan Antar-aset
Diversifikasi yang benar bekerja pada dua lapis. Lapis pertama menyebar dana antar-sektor, lapis kedua menyebar antar-jenis aset.
Diversifikasi antar-sektor berarti membagi saham ke industri yang berbeda. Sektor perbankan, barang konsumsi, pertambangan, telekomunikasi, dan teknologi bergerak dengan irama berbeda dan terpengaruh faktor berbeda. Harga komoditas yang jatuh memukul saham tambang, tapi bisa menguntungkan sektor konsumsi yang biaya produksinya turun. Memegang sepuluh saham yang semuanya bank bukanlah diversifikasi sejati, karena satu sentimen negatif pada industri perbankan menyeret semuanya turun bersamaan.
Contoh konkret membantu. Seorang investor dengan lima saham perbankan merasa portofolionya tersebar karena memegang lima emiten berbeda. Ketika Bank Indonesia menaikkan suku bunga tajam dan menekan seluruh sektor perbankan, kelima sahamnya turun bersamaan, dan diversifikasi itu ternyata semu. Investor lain yang memegang satu saham bank, satu konsumsi, satu tambang, satu telekomunikasi, dan satu teknologi menanggung guncangan yang jauh lebih merata, karena kelima sektor tidak bereaksi sama terhadap satu peristiwa.
Diversifikasi antar-aset berarti menyebar dana ke jenis aset yang berbeda, seperti saham, obligasi, emas, dan kas. Inilah lapis yang meredam risiko sistematis. Ketika pasar saham jatuh, obligasi pemerintah dan emas sering bertahan atau bahkan naik, karena pelaku pasar memindahkan dana ke aset yang dianggap aman. Kombinasi aset dengan korelasi rendah membuat nilai portofolio keseluruhan lebih stabil daripada portofolio yang hanya berisi saham.
Kedua lapis ini bekerja bersama. Portofolio yang terdiversifikasi antar-sektor tapi seluruhnya saham masih rentan saat seluruh pasar saham jatuh. Portofolio yang terdiversifikasi antar-aset tapi sahamnya menumpuk di satu sektor masih rentan saat sektor itu bermasalah. Diversifikasi yang kokoh menyentuh keduanya.
Satu catatan jujur perlu disampaikan di sini. Diversifikasi tidak menjamin keuntungan dan tidak menghapus semua risiko. Saat krisis besar menerjang, korelasi antar-aset bisa sementara meningkat dan hampir semua aset turun bersamaan, sehingga perlindungan diversifikasi melemah persis saat paling dibutuhkan. Yang dilakukan diversifikasi adalah mengurangi kemungkinan satu kejadian buruk menghapus sebagian besar modal, bukan menjamin portofolio selalu hijau. Investor yang memahami batas ini tidak kaget saat diversifikasi tidak sepenuhnya melindunginya di masa paling sulit.
Berapa Banyak Saham yang Ideal
Pertanyaan ini sering salah dijawab dengan logika bahwa makin banyak makin aman. Kenyataannya ada titik optimal, dan melampauinya malah merugikan.
Dengan terlalu sedikit saham, katakan hanya dua atau tiga, risiko tidak sistematis masih besar karena nasib portofolio bergantung pada segelintir perusahaan. Menambah saham dari sektor berbeda menurunkan risiko ini dengan cepat pada awalnya. Manfaat terbesar diversifikasi datang dari saham-saham pertama yang ditambahkan.
Manfaat itu menipis seiring bertambahnya jumlah saham. Setelah sekitar lima belas sampai tiga puluh saham dari berbagai sektor, tambahan saham baru hampir tidak lagi menurunkan risiko secara berarti. Melewati titik ini, investor masuk ke wilayah diworsification, yaitu diversifikasi berlebihan yang mulai merugikan. Portofolio berisi lima puluh saham sulit dipantau dengan saksama, biaya transaksinya membengkak, dan hasilnya mendekati rata-rata pasar tapi dengan usaha jauh lebih besar.
Bagi investor yang tidak punya waktu memantau belasan saham, ada jalan pintas yang efektif. Satu reksadana indeks atau ETF sudah berisi puluhan saham terdiversifikasi dalam satu produk, dikelola otomatis, dengan biaya rendah. Membeli satu produk indeks memberi diversifikasi instan yang setara dengan menyusun belasan saham sendiri, tanpa kerumitan memantau masing-masing.
Alokasi Aset Sesuai Profil Risiko
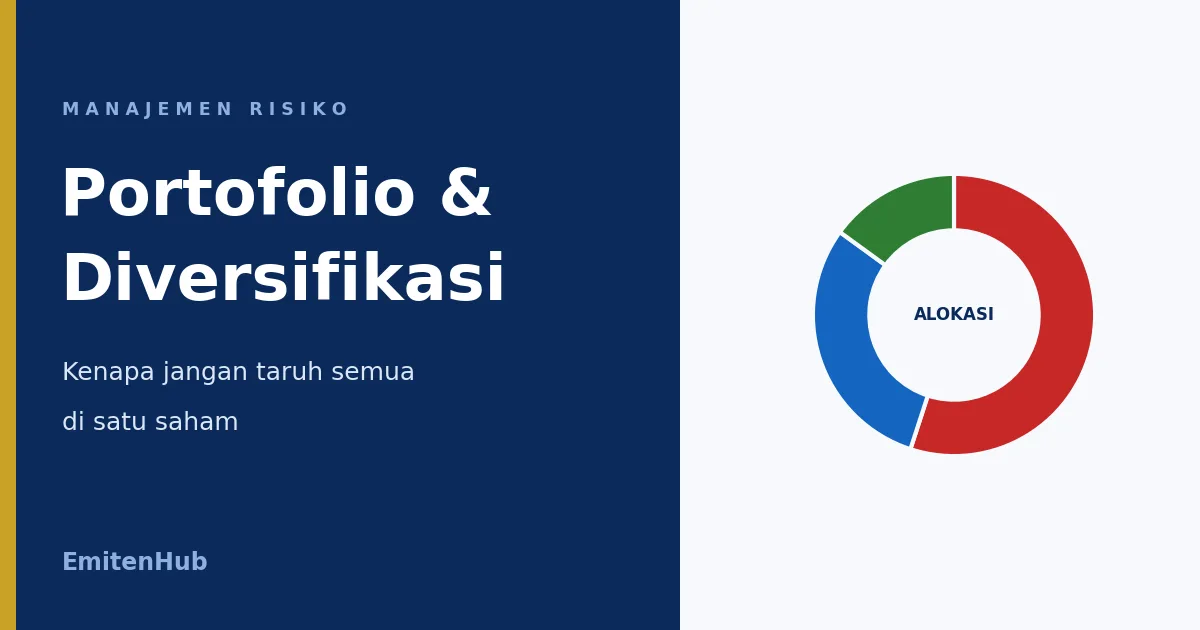
Komposisi portofolio yang tepat berbeda untuk setiap orang, bergantung pada profil risiko, usia, dan jangka waktu tujuan. Alokasi aset adalah keputusan berapa persen dana ditempatkan di saham, obligasi, dan kas, dan keputusan ini menentukan sebagian besar hasil maupun gejolak portofolio.
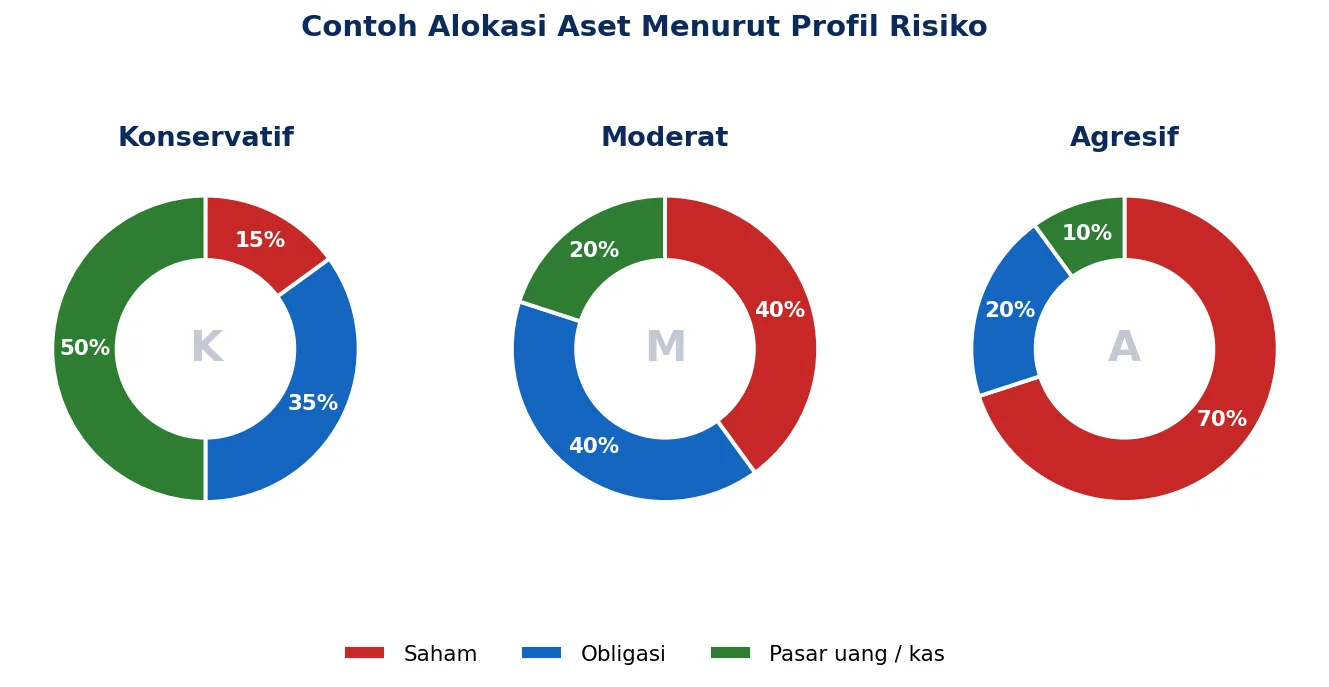
Profil konservatif mengutamakan keamanan modal di atas pertumbuhan. Porsi terbesar ditempatkan pada aset berisiko rendah seperti pasar uang dan obligasi, dengan saham dalam porsi kecil. Alokasi ini cocok untuk investor yang tidak nyaman melihat nilai turun, atau yang dananya akan dipakai dalam waktu dekat.
Profil moderat mencari keseimbangan antara pertumbuhan dan stabilitas. Dana dibagi kurang lebih seimbang antara saham dan obligasi, dengan sedikit kas. Alokasi ini cocok untuk investor dengan tujuan jangka menengah yang bersedia menanggung gejolak sedang demi hasil lebih tinggi.
Profil agresif mengejar pertumbuhan maksimal dan sanggup menanggung gejolak besar. Porsi terbesar ada di saham, dengan sedikit obligasi dan kas sebagai penyeimbang. Alokasi ini cocok untuk investor muda dengan horizon panjang, yang punya cukup waktu memulihkan penurunan sementara.
Satu panduan umum mengaitkan alokasi dengan usia: semakin muda, semakin besar porsi saham yang wajar, karena ada lebih banyak waktu menghadapi naik turun pasar. Seiring usia bertambah dan tujuan mendekat, porsi dipindahkan bertahap ke aset yang lebih stabil. Angka pada setiap profil hanyalah contoh, bukan aturan kaku, dan setiap investor menyesuaikannya dengan kenyamanan dan keadaannya sendiri.
Menentukan alokasi juga berarti berkomitmen menjaganya. Seiring waktu, porsi aset bergeser sendiri karena sebagian naik dan sebagian turun. Portofolio moderat dengan saham dan obligasi masing-masing empat puluh persen bisa berubah menjadi enam puluh persen saham setelah pasar saham naik tajam, sehingga profil risikonya diam-diam menjadi lebih agresif dari yang direncanakan. Penyeimbangan ulang secara berkala, misalnya setahun sekali, mengembalikan porsi ke rencana awal dengan menjual sebagian aset yang membesar dan menambah yang mengecil. Disiplin ini sekaligus memaksa investor menjual saat harga tinggi dan membeli saat harga rendah.
Kesalahan Diversifikasi yang Umum
Diversifikasi terdengar sederhana, tapi beberapa kesalahan membuatnya gagal memberi perlindungan yang diharapkan.
● Diversifikasi semu. Memegang banyak saham yang semuanya dari satu sektor terlihat seperti diversifikasi, tapi tidak melindungi saat sektor itu jatuh. Jumlah saham banyak tidak berarti risiko tersebar.
● Diversifikasi berlebihan. Memiliki terlalu banyak saham dan produk membuat portofolio sulit dipantau, biaya naik, dan hasil mendekati rata-rata pasar tanpa manfaat tambahan dari usaha ekstra.
● Mengira satu reksadana saham sudah cukup. Reksadana saham memang berisi banyak saham, tapi tetap satu jenis aset. Saat pasar saham jatuh, reksadana saham ikut turun. Diversifikasi antar-aset tetap diperlukan.
● Produk yang tumpang tindih. Membeli beberapa reksadana atau ETF yang isinya saham-saham yang sama tidak menambah diversifikasi, hanya menambah kerumitan. Periksa isi portofolio tiap produk sebelum membeli.
● Lupa menyeimbangkan ulang. Seiring waktu, porsi aset bergeser karena sebagian naik dan sebagian turun. Tanpa penyeimbangan ulang (rebalancing) berkala, alokasi menyimpang jauh dari rencana awal dan profil risikonya ikut berubah tanpa disadari.
Menyusun portofolio yang terdiversifikasi adalah fondasi manajemen risiko yang baik, dan menentukan alokasi sejak awal jauh lebih mudah daripada memperbaiki portofolio yang telanjur timpang. Diversifikasi mengurangi dampak satu kesalahan, tapi tidak menghapus kebutuhan mengelola setiap posisi. Pelajari cara membatasi kerugian lewat strategi cut loss, cara membeli secara bertahap lewat dollar cost averaging, dan kenali ragam produk investasi seperti reksadana, obligasi, dan ETF untuk mengisi setiap bagian portofolio sesuai perannya.