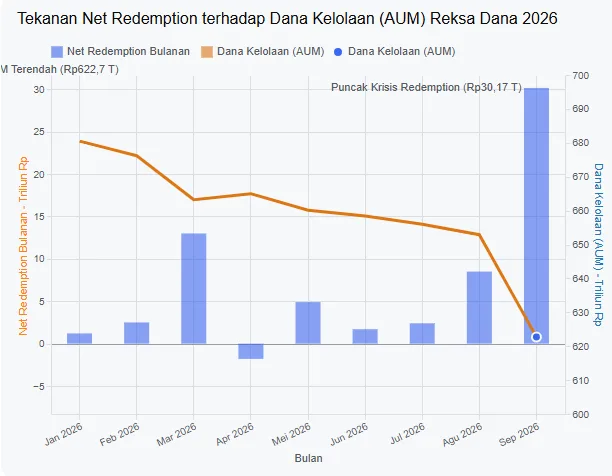
Emtienhub.com -Industri reksa dana membukukan net redemption Rp30,17 triliun sepanjang September 2026, menurut data Otoritas Jasa Keuangan (OJK). Angka ini membengkak dari Rp19,74 triliun pada Agustus, sekaligus menjadi penarikan dana terburuk sepanjang tahun ini di tengah lesunya pasar modal.
Tekanan ini kontras dengan kondisi awal tahun. Sepanjang paruh pertama 2026, industri reksa dana masih mencatat net subscription. Penarikan bersih pertama baru muncul pada Juni 2026 senilai Rp2,14 triliun, bertepatan dengan rupiah yang sempat menyentuh titik terlemahnya di Rp18.153 per dolar AS dan mengerek imbal hasil obligasi rupiah.
Setelah sempat tertahan, tekanan justru memuncak pada Agustus dan September. Dua bulan itu menjadi periode paling berat bagi industri, dengan net redemption yang membengkak hampir dua kali lipat.
Dana besar hengkang ke instrumen aman
Direktur Infovesta Utama Wawan Hendrayana membaca kondisi ini sebagai aksi investor memangkas risiko. Menurutnya, angka sebesar itu terlalu besar untuk hanya digerakkan investor ritel, sehingga kemungkinan besar turut dikontribusikan investor institusi.
"Artinya, sebagian dana tidak hanya berpindah antarjenis reksa dana, tetapi keluar dari industri menuju deposito atau obligasi," katanya kepada Bisnis, Selasa (6/10/2026).
Data Infovesta memperkuat pembacaan itu. Dari 192 reksa dana saham, hanya 5 produk yang masih mencetak return positif sepanjang tahun berjalan. Pada reksa dana campuran, baru 21 dari 119 produk yang membukukan return, sementara di reksa dana pasar uang, hanya 3 dari 144 produk yang justru mencatat return negatif.
Wawan menegaskan pertumbuhan jumlah investor tidak serta-merta berarti dana kelolaan ikut tumbuh.
"Jumlah investor memang terus bertambah, tetapi itu tidak sama dengan pertumbuhan dana kelolaan. Investor baru umumnya ritel dengan nominal kecil, sedangkan arus keluar ditentukan oleh pemilik dana besar. Minat terhadap reksa dana masih ada, hanya saja preferensinya bergeser ke produk berisiko rendah dan berjangka pendek," tegasnya.
Infovesta memprediksi tekanan jual berlanjut hingga kuartal IV/2026, terutama karena kebutuhan likuiditas institusi menjelang akhir tahun. Net subscription bulanan masih mungkin terjadi, tapi akan ditopang reksa dana pasar uang (RDPU) dan pendapatan tetap (RDPT) yang berisiko rendah, bukan reksa dana saham. Katalis pembaliknya, menurut Wawan, adalah stabilnya rupiah, kejelasan isu MSCI, dan kembalinya dana asing ke pasar saham dan obligasi.
Saham perbankan belum jadi motor
COO Bareksa Ni Putu Kurniasari menilai reksa dana saham memang menurun sejak awal tahun, sementara pertumbuhan industri ditopang RDPT dan RDPU. Kondisi ini sejalan dengan tekanan investor global yang membuat IHSG terkoreksi sepanjang tahun berjalan.
"Sejalan dengan kondisi pasar saham kita yang belum ada pertumbuhan besar. Sektor saham perbankan yang biasanya menjadi motor penggerak reksa dana saham, belakangan masih di level bawah, jadi terefleksikan ke imbal hasil dari reksa dana saham yang belum mampu menopang minat investor," kata Putu kepada Bisnis, Selasa (6/10/2026).
Menurut Putu, kondisi domestik kini lebih stabil ketimbang global. Yield SBN Indonesia sudah melemah lebih dulu sejak Juni, dan ketahanannya dalam sebulan terakhir dibaca sebagai sinyal positif. Ia meyakini industri reksa dana bisa lebih bergairah di sisa tahun, ditopang kembalinya minat ke RDPT.
"Memang redemption sudah mulai besar dari Juni, tapi tekanannya mulai berkurang. September ini agak sedikit tertekan lagi karena awal tahun ada kekhawatiran atas koreksi harga obligasi global. Tapi ternyata, sebulan terakhir ini yield SBN Indonesia bertahan dan ini menjadi sinyal positif untuk dorongan kembali ke pembelian RDPT ke depan," tegasnya.
Manajer investasi putar strategi
Di tengah tahun yang menantang, sejumlah manajer investasi (MI) menempuh beragam cara agar dana kelolaannya tetap tumbuh.
Direktur Panin Asset Management Rudiyanto menyebut pihaknya menerbitkan reksa dana berdenominasi dolar AS, dengan konstituen instrumen dalam dan luar negeri, demi mengejar kinerja produk yang lebih baik. Panin juga berencana menerbitkan reksa dana terproteksi pada akhir Oktober, serta meluncurkan Panin Asia Pacific yang berinvestasi di kawasan Asia Pasifik pada akhir tahun, melengkapi Panin Global yang menyasar produk AS.
"Di Panin AM, kami menerbitkan reksa dana dengan mata uang USD, baik yang lokal ataupun investasi di luar negeri, reksa dana terproteksi yang profilnya mirip seperti ORI, mengupayakan kinerja produk yang lebih baik dan meningkatkan kualitas pelayanan oleh tenaga pemasar," katanya, Selasa (6/10/2026).
Pendekatan berbeda ditempuh Samuel Aset Manajemen. Direktur Investasi dan Chief Investment Officer Samuel AM Gema K. Darmawan menyatakan pihaknya mempertahankan eksposur pada saham berpendapatan dolar AS sebagai inti portofolio. Strategi ini dilatari menguatnya harga komoditas logam dan energi, di tengah rupiah yang masih tertekan efek makroekonomi global.
Dalam memilih saham, Gema menyebut Samuel AM mempertimbangkan prospek sektor, valuasi relatif, tata kelola perusahaan, dan likuiditas efek. Memasuki kuartal IV/2026, ia menilai arah IHSG sangat bergantung pada variabel makroekonomi global, mulai dari yield UST, kebijakan bank sentral dunia, indeks dolar AS, hingga harga minyak. Bila indikator-indikator itu berbalik arah, kondisinya justru bisa menjadi katalis bagi negara emerging market yang asetnya non-dolar.
Benang merahnya, baik arus keluar dana maupun strategi bertahan manajer investasi kini sama-sama bermuara pada satu titik: variabel global. Selama rupiah masih tertekan, yield obligasi AS tinggi, dan dana asing belum kembali, investor dan pengelola dana sama-sama memilih berteduh di instrumen berisiko rendah dan aset berpendapatan dolar. Titik balik industri reksa dana baru akan jelas ketika tekanan eksternal itu mulai mengendur.