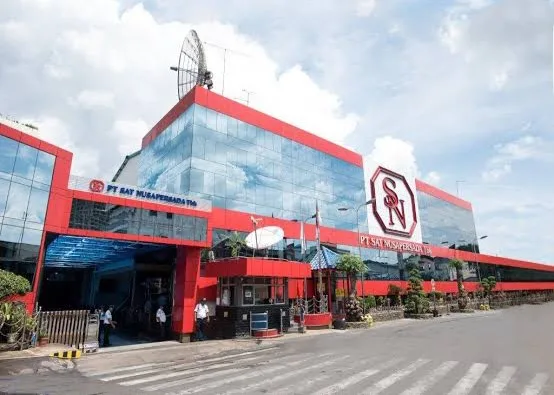
Emitenhub.com - PT Sat Nusapersada Tbk (PTSN) mencatat lonjakan pendapatan sebesar 65,2 persen pada semester I/2026. Namun, pertumbuhan tersebut belum diikuti peningkatan laba kotor karena beban produksi meningkat lebih cepat. Kondisi ini menjadi perhatian di tengah penguatan harga saham PTSN dan valuasi yang berada di bawah nilai bukunya.
Berdasarkan laporan keuangan per Juni 2026, emiten manufaktur teknologi tersebut membukukan pendapatan sebesar USD182,28 juta atau sekitar Rp3,2 triliun, meningkat dari USD110,32 juta pada periode yang sama tahun sebelumnya.
Analis MNC Sekuritas Herditya Wicaksana menilai peningkatan pendapatan perlu dicermati bersama perkembangan profitabilitas dan arus kas operasional perusahaan.
Dengan asumsi harga saham Rp346, rasio price to book value (PBV) PTSN diperkirakan berada di level 0,79 kali. Meski demikian, valuasi di bawah satu kali nilai buku tidak otomatis menunjukkan saham tersebut diperdagangkan lebih murah dibandingkan nilai wajarnya.
"PBV di bawah 1 kali tidak serta-merta saham tersebut dapat dikatakan undervalued," ujar Herditya dalam keterangannya, Sabtu (24/10/2026).
Menurutnya, kemampuan perseroan mempertahankan margin keuntungan, meningkatkan laba, dan memperbaiki arus kas operasional tetap menjadi pertimbangan utama dalam menilai prospek saham PTSN.
Pada perdagangan Jumat (23/10/2026), saham PTSN ditutup menguat 24,46 persen ke level Rp346 per saham.
Saham PTSN Menguat di Tengah Wacana Program Ponsel Gratis
Penguatan saham PTSN berlangsung ketika muncul wacana pemerintah menyediakan ponsel gratis bagi sedikitnya 25 juta warga dewasa dari kelompok desil 1 hingga 4.
Program tersebut diwacanakan untuk mendukung kepemilikan rekening digital yang dapat digunakan dalam penyaluran bantuan sosial dan Bantuan Langsung Tunai (BLT).
Dengan asumsi harga perangkat sebesar Rp1,1 juta per unit, kebutuhan anggaran pengadaan program diperkirakan mencapai Rp27,61 triliun.
Herditya menilai PTSN berpotensi memperoleh manfaat apabila kegiatan perakitan dan produksi perangkat dalam program tersebut melibatkan perseroan. Namun, keterlibatan PTSN dalam program tersebut belum dipastikan.
Di luar sentimen tersebut, laporan keuangan semester I/2026 menunjukkan bahwa pertumbuhan pendapatan PTSN diiringi peningkatan beban pokok pendapatan sebesar 76,34 persen, dari USD94,96 juta menjadi USD167,45 juta.
Akibatnya, laba kotor perseroan justru menurun menjadi USD14,83 juta dibandingkan USD15,35 juta pada semester I/2025.
Margin laba kotor juga menyusut dari 13,9 persen menjadi 8,1 persen. Penurunan tersebut menunjukkan bahwa pertumbuhan penjualan belum diikuti perbaikan efisiensi biaya produksi.
Sementara itu, beban usaha meningkat menjadi USD7,52 juta dari sebelumnya USD7,22 juta.
PTSN juga mencatat rugi selisih kurs bersih sebesar USD592.288 pada semester I/2026, berbalik dari keuntungan selisih kurs USD79.324 pada periode yang sama tahun sebelumnya.