Emitenhub.com - PT Solusi Environment Asia Tbk (SOFA) mengungkapkan estimasi kebutuhan pendanaan untuk proyek waste-to-energy (WTE) atau pengolahan sampah menjadi energi listrik mencapai sekitar Rp131 miliar hingga kuartal II/2028.
Penjelasan itu disampaikan manajemen SOFA dalam tanggapan atas permintaan penjelasan PT Bursa Efek Indonesia (BEI) melalui surat Nomor S-12058/BEI.PP2/09-2026 tertanggal 16 September 2026. Menurut perseroan, angka tersebut merupakan estimasi total pendanaan selama periode konstruksi proyek WTE, yang telah ditelaah oleh Kantor Jasa Penilai Publik Ferdinand, Danar, Ichsan & Rekan.
Struktur Penyertaan Modal
Dalam proyek ini, Solusi Environment akan menambah penyertaan pada entitas konsorsium WTE, yakni PT Weiming Nusantara Alpha (WNA) dan PT Weiming Nusantara Gamma (WNG), melalui anak usahanya, PT Ananta Energi Asia (AEA).
"Hingga surat tanggapan disampaikan, estimasi penyertaan modal Perseroan melalui AEA kepada WNA dan WNG mencapai USD200.000, atau sekitar Rp3,36 miliar, dengan asumsi kurs Rp16.800 per dolar AS," tulis manajemen dalam surat tanggapan ke BEI pada Sabtu (18/9/2026).
Saat ini, AEA masing-masing memiliki 10% saham pada WNA dan WNG. Baik di WNA maupun WNG, AEA tercatat memegang 100.000 saham dengan nilai nominal Rp1,68 miliar.
Peningkatan modal pada kedua entitas akan dilakukan secara bertahap sesuai kebutuhan pendanaan proyek. WNA dan WNG nantinya menyampaikan capital call kepada masing-masing pemegang saham berdasarkan porsi kepemilikannya, sehingga besaran penyertaan modal Solusi Environment melalui AEA akan menyesuaikan kebutuhan proyek dan porsi kepemilikan AEA.
Untuk sumber pendanaannya, perseroan menyatakan penyertaan modal kepada WNA dan WNG akan berasal dari hasil Penambahan Modal dengan Memberikan Hak Memesan Efek Terlebih Dahulu (PMHMETD) atau rights issue, pinjaman bank, maupun kombinasi keduanya.
Rencana rights issue tersebut telah memperoleh persetujuan dalam RUPS Tahunan pada 21 Mei 2026. Perseroan kini tengah mempersiapkan dokumen dan tahapan yang diperlukan, dengan target menyampaikan pernyataan pendaftaran kepada Otoritas Jasa Keuangan (OJK) pada awal kuartal IV/2026. Adapun dana hasil rights issue akan digunakan sesuai rencana yang nantinya diungkapkan secara rinci dalam prospektus.
Rencana Jadi Investment Holding dan Proyek PPA
Selain proyek WTE, Solusi Environment berencana menambah kegiatan usaha Aktivitas Perusahaan Induk (KBLI 64210) dan Aktivitas Pembiayaan Conduit (KBLI 64220). Penambahan kegiatan usaha ini diharapkan membuka sumber pendapatan dan arus kas tambahan, termasuk melalui dividen, hasil investasi, maupun penerimaan lainnya.
Bahkan, perseroan menyebut terdapat peluang untuk secara bertahap mengembangkan perannya menjadi perusahaan investment holding, dengan tetap mempertahankan bisnis furnitur yang selama ini dijalankan.
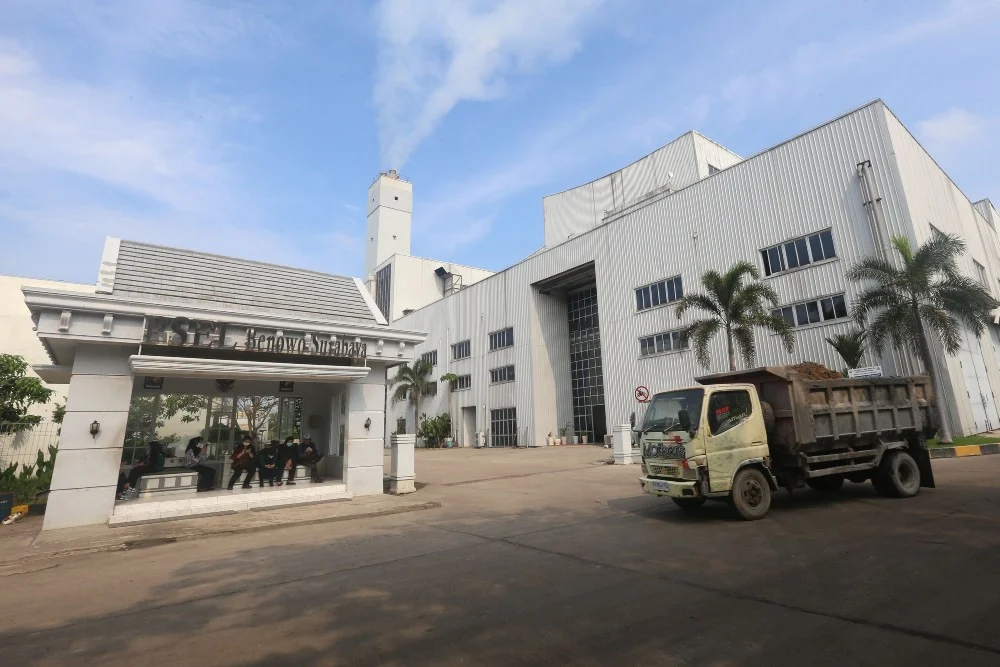
Dari sisi pengembangan proyek, perseroan mengungkapkan PPA untuk proyek WTE Denpasar Raya telah ditandatangani pada 8 Juli 2026 antara PT PLN (Persero) dan badan usaha pengembang serta pengelola PSEL Denpasar Raya. Proyek tersebut merupakan Pembangkit Listrik Tenaga Sampah (PLTSa) Denpasar Raya berkapasitas 30 MW.
Sementara itu, PPA untuk proyek WTE Bogor Raya masih dalam proses penelaahan dan ditargetkan ditandatangani pada awal kuartal IV/2026.
Perseroan menyusun proyeksi keuangan hingga 2058 karena PPA proyek WTE dirancang berjangka waktu 30 tahun sejak commercial operation date (COD), yang direncanakan dimulai pada kuartal II/2028. Karena itu, tahun 2035, 2049, 2055, dan 2058 digunakan sebagai titik penyajian proyeksi keuangan untuk menggambarkan perkembangan kondisi keuangan perseroan sepanjang umur proyek.
Kinerja Keuangan yang Masih Tertekan
Di tengah rencana ekspansi tersebut, kondisi keuangan Solusi Environment masih menghadapi tekanan. Perseroan mengungkapkan grup mencatat akumulasi kerugian sekitar Rp16 miliar per 30 Juni 2026, sehingga laporan keuangan memuat ketidakpastian material terkait kelangsungan usaha.
Hingga Juni 2026, perseroan membukukan rugi usaha Rp7 miliar, berbalik dari laba usaha Rp767,2 juta pada periode sama tahun sebelumnya.
Penurunan itu antara lain dipengaruhi kenaikan harga pokok penjualan. Perseroan menyebut strategi clearance sale untuk mempercepat penjualan persediaan slow-moving dan deadstock membuat sejumlah barang dijual di bawah harga normal. Tekanan lain datang dari kenaikan harga bahan baku akibat kondisi geopolitik global serta perubahan sistem produksi dari in-house menjadi outsourcing.
Laba kotor perseroan turun menjadi Rp4,9 miliar pada Juni 2026 dari Rp10,9 miliar pada Juni 2025, sementara beban pokok penjualan meningkat menjadi Rp16,4 miliar dari Rp12,1 miliar.
Dari sisi arus kas, aktivitas operasi tercatat negatif sekitar Rp4 miliar, membesar dibandingkan arus kas negatif Rp2,5 miliar pada Juni 2025.
Perseroan menjelaskan pembayaran kepada pemasok meningkat menjadi Rp14,2 miliar dari Rp11,5 miliar, karena sebagian besar merupakan pelunasan utang usaha periode sebelumnya. Sebaliknya, pembayaran kepada karyawan turun menjadi Rp1,6 miliar dari Rp4,6 miliar akibat pengurangan jumlah karyawan.
Untuk menjaga kelangsungan usaha, perseroan menyatakan telah menempuh sejumlah langkah, antara lain memperluas jaringan pemasaran dan penjualan, meningkatkan kerja sama dengan berbagai pihak, memperkuat promosi, meningkatkan efisiensi produksi, serta membentuk tim internal.
Perseroan juga akan melakukan efisiensi harga pokok penjualan melalui seleksi pemasok, negosiasi harga, pengelolaan persediaan yang lebih disiplin, serta penghematan biaya operasional.